
28 noviembre 2008

27 noviembre 2008
carnaza madmax....En Estados Unidos estallará una guerra civil que conducirá al desmoronamiento del país
17:42 | 26/ 11/ 2008
Hace diez años, Igor Panarin, decano de la facultad de Relaciones Internacionales de la Academia Diplomática de Rusia pronosticó que a más tardar en el otoño boreal de 2009, a consecuencia de una crisis económica en Estados Unidos estallará una guerra civil que conducirá a la división del país en estados independientes.
Para ese entonces, las declaraciones de Panarin, fueron interpretadas como el argumento de una novela de ciencia ficción, pero actualmente, algunos elementos de sus predicciones parece que pueden ocurrir.
En una reciente entrevista a Panarin expuesta a continuación, el diario Izvestia pone a juicio de los lectores la opinión del experto en torno a cómo puede evolucionar la situación actual, con pronósticos tan o más controvertidos que los pronunciados hace una década.
En su entrevista, Panarin, doctor en Ciencias Políticas, expone los motivos que obligarán a EEUU a imponer una hipotética reforma monetaria, que será fatal para el resto del mundo, opinará sobre la élite política a que pertenece el presidente electo estadounidense Barack Obama, y también explicará porqué a Rusia le conviene tener relaciones amistosas con China.
Pregunta: ¿De adonde sacó la tesis sobre el colapso de EEUU precisamente en 1998 cuando ese país gozaba de prosperidad y era líder mundial indiscutible?
Respuesta: En la Conferencia Internacional "Guerra de la Información" celebrada en Austria en septiembre de 1998, tuve la oportunidad de exponer ante 400 expertos, entre ellos 150 de EEUU, un informe analítico sobre la situación mundial.
Cuando en mi discurso hablé de que EEUU se desmembraría en pedazos, en la sala se escucharon gritos salvajes. Pero mi tesis tenía fundamento. Ya en ese entonces estaba claro que la fuerza destinada a destruir EEUU tendría una naturaleza financiera y económica a partir del dólar que no tiene ningún respaldo y en consecuencia es una moneda carente de valor.
La deuda externa de EEUU ha crecido y crece con la dinámica de un alud, desde una deuda casi cero a comienzos de 1980, hasta 2 billones de dólares en 1998 cuando expuse mi informe.
Ahora esa deuda supera los 11 billones de dólares, y esta situación no es otra cosa que una típica pirámide financiera que irremediablemente se derrumbará.
Pregunta: ¿Y caída de esa pirámide puede desplomar a toda la economía estadounidense?
Respuesta: Ya la está derrumbando. A consecuencia de la crisis financiera de los cinco bancos más antiguos e importantes de Wall Street han dejado de existir tres, y los dos restantes, a duras penas sobreviven porque han tenido que soportar las pérdidas más grandes de la historia. Ahora, se habla de cambiar el sistema de regulación de las finanzas a dimensiones globales y EEUU ya no puede desempeñar la función de regulador mundial.
Pregunta: ¿Y quién lo puede reemplazar?
Respuesta: Hay dos pretendientes, China con sus enormes reservas y Rusia como país que puede desempeñar un papel de regulador en el entorno asiático y europeo.
Recientemente, se celebró la cumbre del G-20 en Washington que promovió la propuesta de crear una arquitectura nueva en las relaciones internacionales en la que el Fondo Monetario Internacional (FMI) tendrá un protagonismo especial, pero el FMI necesita recursos.
Los participantes del G-20 pidieron esos recursos a China y Japón. Las reservas de oro de China equivalen a más de 2 billones de dólares, es el principal acreedor de EEUU, y a partir de ahora, China inevitablemente influirá en la política del FMI.
En este sentido no fue ocasional que en la cumbre del G-20 el presidente chino, Hu Jintao, se entrevistara con el presidente ruso, Dmitri Medvédev y con el primer ministro británico Gordon Brown.
Inglaterra será sede de la próxima reunión del G-20 en la primavera boreal de 2009, y Rusia fue uno de los países que en la cumbre de Washington propuso los principios básicos del nuevo sistema financiero mundial, que por visto, coincide con la visión que tiene China con respecto a ese proceso reformador.
"El armazón que une a EEUU es muy frágil"
Pregunta: Con los líderes mundiales el asunto está claro, volvamos de nuevo a EEUU, ¿Cuáles son los síntomas que apuntan hacia un posible desmoronamiento del país?
Respuesta: Varios factores evidentes. Primero que todo, a medida que avanza el tiempo, los problemas financieros y económicos de EEUU se agudizarán. Millones de estadounidenses perderán sus ahorros y a lo largo y ancho del país aumentarán los precios y el desempleo.
Gigantes industriales como General Motors y Ford están al borde de la quiebra y esto quiere decir que ciudades enteras quedarán sin fuentes de empleo, los gobernadores de los estados federados en términos cada vez más perentorios exigirán ayuda de la Reserva Federal, que no podrá atender todos los frentes, y aumentará peligrosamente el descontento nacional.
Por un tiempo, ese descontento lo contuvo las elecciones presidenciales y la esperanza de que Obama haría el milagro, pero ya en la próxima primavera boreal, todos los estadounidenses comprenderán que en EEUU no ocurrirá ningún milagro.
Otro segundo factor importante es la vulnerabilidad legal de EEUU. En EEUU no existe un marco jurídico único que impere en todo el territorio del país, incluso en asuntos relativamente triviales como las normas de tránsito son diferentes en cada estado.
El armazón legal que sostiene a EEUU es muy frágil, incluso en el ejército norteamericano en Irak prestan servicio extranjeros que aceptaron combatir a cambio de la ciudadanía estadounidense. De esta manera, las Fuerzas Armadas no pueden ser garante de las instituciones públicas y finalmente, la división entre las élites políticas que de forma palpable se manifiesta en condiciones de crisis.
Pregunta: ¿Cómo se fragmentará el país? Está claro que en el sur estadounidense aparecerá algo parecido a México, ¿Cómo será el resto?
Respuesta: EEUU se dividirá en al menos seis pedazos. El primero abarcará la costa del Pacífico y al respecto, se puede citar que, por ejemplo, en San Francisco, el 53% de la población son de origen chino, que un descendiente chino ya fue gobernador del estado de Washington, y que la ciudad de Seatlle es considerada la puerta de la emigración china a EEUU. Es evidente que el litoral pacífico tras el desmoronamiento de EEUU quedará bajo la influencia de China.
Un segundo pedazo en sur, será una formación muy afín a México, sobre todo porque en muchos estados sureños de EEUU el idioma español ya es lengua oficial. Una tercera zona corresponderá a Texas donde siempre han existido fuertes tendencias independentistas.
A pesar de que la costa Atlántica de EEUU supone un conglomerado étnico y de mentalidad muy heterogénea se podrá fraccionar en dos partes y el centro del país donde se encuentran los estados menos prósperos habitan las minorías indígenas que ya declararon su independencia del gobierno federal. Aunque esas declaraciones independentistas fueron interpretadas como simples gestos políticos, no obstante, ese precedente tiene su importancia.
En la zona norte de EEUU siempre ha sido muy fuerte la influencia de Canadá y en lo que respecta a Alaska, incluso Rusia puede albergar ciertos planes pues, si se recuerda la historia, la Rusia zarista cedió ese territorio en arriendo...
"Los billetes de cien dólares que circulan en el mundo, sencillamente quedarán congelados"
Pregunta: ¿Y qué va a pasar con el dólar?
Respuesta: En 2006 EEUU, Canadá y México firmaron un pacto secreto sobre los preparativos para la introducción del amero, una especie de unidad monetaria para los tres países, y esto quiere decir que Washington prepara una reforma monetaria. En el desarrollo de esta reforma los billetes de cien dólares que circulan en el mundo sencillamente pueden quedar congelados.
Por ejemplo, bajo el pretexto de una falsificación masiva perpetrada por terroristas, lo que obligará una comprobación de autenticidad de todos los billetes en circulación.
"Los clanes políticos de EEUU se enfrentan abiertamente "
Pregunta: Explique su tesis sobre la división de la élite política de EEUU, ¿se refiere a las diferencias entre demócratas y republicanos?
Respuesta: No del todo, en la dirección política de EEUU existen dos grupos o clanes. El primero se les puede llamar "globalistas" e incluso hasta "trotskistas" porque su plataforma ideológica tiene ciertas analogías tácticas a las de Trotsky, que no se conformó con la revolución en Rusia sino que aspiró a la revolución del proletariado mundial.
Los globalistas estadounidenses siempre consideraron que había que vencer a la Unión Soviética como punto de partida para controlar el resto del mundo y esa es su meta.
Al segundo grupo se pueden denominar como los "patriotas" que aspiran a la prosperidad de su país. Partidarios de ambos clanes militan tanto en el partido democrático como en el republicano, un ejemplo que explica esa situación fue la votación del plan anticrisis propuesto por la Administración republicana, que en un comienzo fue rechazada por los mismos republicanos en el Congreso.
Pregunta: ¿Y quiénes son los líderes de los dos clanes?
Respuesta: Entre los globalistas las figuras clave son el vicepresidente de EEUU Dick Cheney, la Secretaria de Estado Condoleezza Rice y entre los patriotas el Secretario de Defensa Robert Gates, el director de la CIA Michael Hayden y el Director de Inteligencia Nacional almirante Michael McConnell.
La mayoría de los globalistas pertenecen a la élite financiera y los patriotas predominan en entidades de las Fuerzas Armadas, el Servicios Secreto y la industria militar.
Los clanes políticos de EEUU se enfrentan abiertamente, por ejemplo, el año pasado un informe elaborado por el clan de patriotas negó categóricamente que el programa nuclear de Irán tiene componente militar en abierta contradicción con las posturas expuestas por Cheney y Rice.
Otra situación similar ocurrió hace poco en una audiencia del Congreso dedicado a la "guerra de los cinco días" en el Cáucaso.
Los globalistas bajo la batuta de Rice afirmaron que Rusia había comenzado el conflicto y que por ello debería ser castigada con sanciones, pero los patriotas representados por los servicios secretos intervinieron con una postura diametralmente opuesta al afirmar que Georgia había comenzado el conflicto con Rusia al agredir a Osetia del Sur.
Pregunta: ¿Y con cuál de los clanes simpatiza Obama?
Respuesta: Los patriotas encabezados por Gates desempeñaron un papel clave en la victoria obtenida por Obama en las elecciones y por ello, es de esperar que ese clan exigirá al nuevo presidente cambios en la política general.
En este sentido, es interesante el hecho de que el republicano Gates sea considerado como uno de los candidatos de más opción para ocupar la Secretaria de Defensa o incluso la Secretaria de Estado. La influencia de los patriotas en el presidente electo es notable, a propósito, una de las primeras reuniones convocadas por Obama fue con representantes de los servicios secretos.
"Debemos cortar la cuerda que nos tiene atados al Titanic"
Pregunta: ¿Qué significado tiene para Rusia la victoria de los patriotas en EEUU?
Respuesta: Para nosotros es una de las variantes menos perjudicial, porque precisamente los patriotas se pusieron de nuestro lado en el conflicto del Cáucaso. En la reciente visita de Medvédev a EEUU no fue objeto de tensiones a consecuencia del conflicto con Georgia, en cambio hubo una atmósfera muy tranquila y favorable.
Pregunta: ¿Qué tiene que hacer Rusia para evitar las convulsiones que pueden provocar el colapso de EEUU?
Respuesta: Desarrollar el rublo como moneda de circulación regional. No dilatar más la creación de la bolsa de hidrocarburos para vender crudo y gas en rublos. Hace unos días, Rusia y Bielorrusia firmaron un acuerdo sobre el pago por el crudo y el gas en rublos, esto es el comienzo del proceso para convertir al rublo en una divisa regional.
Kazajstán y Bielorrusia ya pagan por la electricidad generada en Rusia en rublos, ahora el objetivo debe ser firmar para finales de 2008 el mayor número posible de contratos para que el año próximo las exportaciones rusas sean pagables en rublos, en este caso, Rusia podrá evitar algunos impactos de la crisis global que todavía no repunta.
Debemos cortar la cuerda que nos tiene atados al "Titanic financiero", que a mi juicio, se hundirá definitivamente en poco tiempo.
Hace diez años, Igor Panarin, decano de la facultad de Relaciones Internacionales de la Academia Diplomática de Rusia pronosticó que a más tardar en el otoño boreal de 2009, a consecuencia de una crisis económica en Estados Unidos estallará una guerra civil que conducirá a la división del país en estados independientes.
Para ese entonces, las declaraciones de Panarin, fueron interpretadas como el argumento de una novela de ciencia ficción, pero actualmente, algunos elementos de sus predicciones parece que pueden ocurrir.
En una reciente entrevista a Panarin expuesta a continuación, el diario Izvestia pone a juicio de los lectores la opinión del experto en torno a cómo puede evolucionar la situación actual, con pronósticos tan o más controvertidos que los pronunciados hace una década.
En su entrevista, Panarin, doctor en Ciencias Políticas, expone los motivos que obligarán a EEUU a imponer una hipotética reforma monetaria, que será fatal para el resto del mundo, opinará sobre la élite política a que pertenece el presidente electo estadounidense Barack Obama, y también explicará porqué a Rusia le conviene tener relaciones amistosas con China.
Pregunta: ¿De adonde sacó la tesis sobre el colapso de EEUU precisamente en 1998 cuando ese país gozaba de prosperidad y era líder mundial indiscutible?
Respuesta: En la Conferencia Internacional "Guerra de la Información" celebrada en Austria en septiembre de 1998, tuve la oportunidad de exponer ante 400 expertos, entre ellos 150 de EEUU, un informe analítico sobre la situación mundial.
Cuando en mi discurso hablé de que EEUU se desmembraría en pedazos, en la sala se escucharon gritos salvajes. Pero mi tesis tenía fundamento. Ya en ese entonces estaba claro que la fuerza destinada a destruir EEUU tendría una naturaleza financiera y económica a partir del dólar que no tiene ningún respaldo y en consecuencia es una moneda carente de valor.
La deuda externa de EEUU ha crecido y crece con la dinámica de un alud, desde una deuda casi cero a comienzos de 1980, hasta 2 billones de dólares en 1998 cuando expuse mi informe.
Ahora esa deuda supera los 11 billones de dólares, y esta situación no es otra cosa que una típica pirámide financiera que irremediablemente se derrumbará.
Pregunta: ¿Y caída de esa pirámide puede desplomar a toda la economía estadounidense?
Respuesta: Ya la está derrumbando. A consecuencia de la crisis financiera de los cinco bancos más antiguos e importantes de Wall Street han dejado de existir tres, y los dos restantes, a duras penas sobreviven porque han tenido que soportar las pérdidas más grandes de la historia. Ahora, se habla de cambiar el sistema de regulación de las finanzas a dimensiones globales y EEUU ya no puede desempeñar la función de regulador mundial.
Pregunta: ¿Y quién lo puede reemplazar?
Respuesta: Hay dos pretendientes, China con sus enormes reservas y Rusia como país que puede desempeñar un papel de regulador en el entorno asiático y europeo.
Recientemente, se celebró la cumbre del G-20 en Washington que promovió la propuesta de crear una arquitectura nueva en las relaciones internacionales en la que el Fondo Monetario Internacional (FMI) tendrá un protagonismo especial, pero el FMI necesita recursos.
Los participantes del G-20 pidieron esos recursos a China y Japón. Las reservas de oro de China equivalen a más de 2 billones de dólares, es el principal acreedor de EEUU, y a partir de ahora, China inevitablemente influirá en la política del FMI.
En este sentido no fue ocasional que en la cumbre del G-20 el presidente chino, Hu Jintao, se entrevistara con el presidente ruso, Dmitri Medvédev y con el primer ministro británico Gordon Brown.
Inglaterra será sede de la próxima reunión del G-20 en la primavera boreal de 2009, y Rusia fue uno de los países que en la cumbre de Washington propuso los principios básicos del nuevo sistema financiero mundial, que por visto, coincide con la visión que tiene China con respecto a ese proceso reformador.
"El armazón que une a EEUU es muy frágil"
Pregunta: Con los líderes mundiales el asunto está claro, volvamos de nuevo a EEUU, ¿Cuáles son los síntomas que apuntan hacia un posible desmoronamiento del país?
Respuesta: Varios factores evidentes. Primero que todo, a medida que avanza el tiempo, los problemas financieros y económicos de EEUU se agudizarán. Millones de estadounidenses perderán sus ahorros y a lo largo y ancho del país aumentarán los precios y el desempleo.
Gigantes industriales como General Motors y Ford están al borde de la quiebra y esto quiere decir que ciudades enteras quedarán sin fuentes de empleo, los gobernadores de los estados federados en términos cada vez más perentorios exigirán ayuda de la Reserva Federal, que no podrá atender todos los frentes, y aumentará peligrosamente el descontento nacional.
Por un tiempo, ese descontento lo contuvo las elecciones presidenciales y la esperanza de que Obama haría el milagro, pero ya en la próxima primavera boreal, todos los estadounidenses comprenderán que en EEUU no ocurrirá ningún milagro.
Otro segundo factor importante es la vulnerabilidad legal de EEUU. En EEUU no existe un marco jurídico único que impere en todo el territorio del país, incluso en asuntos relativamente triviales como las normas de tránsito son diferentes en cada estado.
El armazón legal que sostiene a EEUU es muy frágil, incluso en el ejército norteamericano en Irak prestan servicio extranjeros que aceptaron combatir a cambio de la ciudadanía estadounidense. De esta manera, las Fuerzas Armadas no pueden ser garante de las instituciones públicas y finalmente, la división entre las élites políticas que de forma palpable se manifiesta en condiciones de crisis.
Pregunta: ¿Cómo se fragmentará el país? Está claro que en el sur estadounidense aparecerá algo parecido a México, ¿Cómo será el resto?
Respuesta: EEUU se dividirá en al menos seis pedazos. El primero abarcará la costa del Pacífico y al respecto, se puede citar que, por ejemplo, en San Francisco, el 53% de la población son de origen chino, que un descendiente chino ya fue gobernador del estado de Washington, y que la ciudad de Seatlle es considerada la puerta de la emigración china a EEUU. Es evidente que el litoral pacífico tras el desmoronamiento de EEUU quedará bajo la influencia de China.
Un segundo pedazo en sur, será una formación muy afín a México, sobre todo porque en muchos estados sureños de EEUU el idioma español ya es lengua oficial. Una tercera zona corresponderá a Texas donde siempre han existido fuertes tendencias independentistas.
A pesar de que la costa Atlántica de EEUU supone un conglomerado étnico y de mentalidad muy heterogénea se podrá fraccionar en dos partes y el centro del país donde se encuentran los estados menos prósperos habitan las minorías indígenas que ya declararon su independencia del gobierno federal. Aunque esas declaraciones independentistas fueron interpretadas como simples gestos políticos, no obstante, ese precedente tiene su importancia.
En la zona norte de EEUU siempre ha sido muy fuerte la influencia de Canadá y en lo que respecta a Alaska, incluso Rusia puede albergar ciertos planes pues, si se recuerda la historia, la Rusia zarista cedió ese territorio en arriendo...
"Los billetes de cien dólares que circulan en el mundo, sencillamente quedarán congelados"
Pregunta: ¿Y qué va a pasar con el dólar?
Respuesta: En 2006 EEUU, Canadá y México firmaron un pacto secreto sobre los preparativos para la introducción del amero, una especie de unidad monetaria para los tres países, y esto quiere decir que Washington prepara una reforma monetaria. En el desarrollo de esta reforma los billetes de cien dólares que circulan en el mundo sencillamente pueden quedar congelados.
Por ejemplo, bajo el pretexto de una falsificación masiva perpetrada por terroristas, lo que obligará una comprobación de autenticidad de todos los billetes en circulación.
"Los clanes políticos de EEUU se enfrentan abiertamente "
Pregunta: Explique su tesis sobre la división de la élite política de EEUU, ¿se refiere a las diferencias entre demócratas y republicanos?
Respuesta: No del todo, en la dirección política de EEUU existen dos grupos o clanes. El primero se les puede llamar "globalistas" e incluso hasta "trotskistas" porque su plataforma ideológica tiene ciertas analogías tácticas a las de Trotsky, que no se conformó con la revolución en Rusia sino que aspiró a la revolución del proletariado mundial.
Los globalistas estadounidenses siempre consideraron que había que vencer a la Unión Soviética como punto de partida para controlar el resto del mundo y esa es su meta.
Al segundo grupo se pueden denominar como los "patriotas" que aspiran a la prosperidad de su país. Partidarios de ambos clanes militan tanto en el partido democrático como en el republicano, un ejemplo que explica esa situación fue la votación del plan anticrisis propuesto por la Administración republicana, que en un comienzo fue rechazada por los mismos republicanos en el Congreso.
Pregunta: ¿Y quiénes son los líderes de los dos clanes?
Respuesta: Entre los globalistas las figuras clave son el vicepresidente de EEUU Dick Cheney, la Secretaria de Estado Condoleezza Rice y entre los patriotas el Secretario de Defensa Robert Gates, el director de la CIA Michael Hayden y el Director de Inteligencia Nacional almirante Michael McConnell.
La mayoría de los globalistas pertenecen a la élite financiera y los patriotas predominan en entidades de las Fuerzas Armadas, el Servicios Secreto y la industria militar.
Los clanes políticos de EEUU se enfrentan abiertamente, por ejemplo, el año pasado un informe elaborado por el clan de patriotas negó categóricamente que el programa nuclear de Irán tiene componente militar en abierta contradicción con las posturas expuestas por Cheney y Rice.
Otra situación similar ocurrió hace poco en una audiencia del Congreso dedicado a la "guerra de los cinco días" en el Cáucaso.
Los globalistas bajo la batuta de Rice afirmaron que Rusia había comenzado el conflicto y que por ello debería ser castigada con sanciones, pero los patriotas representados por los servicios secretos intervinieron con una postura diametralmente opuesta al afirmar que Georgia había comenzado el conflicto con Rusia al agredir a Osetia del Sur.
Pregunta: ¿Y con cuál de los clanes simpatiza Obama?
Respuesta: Los patriotas encabezados por Gates desempeñaron un papel clave en la victoria obtenida por Obama en las elecciones y por ello, es de esperar que ese clan exigirá al nuevo presidente cambios en la política general.
En este sentido, es interesante el hecho de que el republicano Gates sea considerado como uno de los candidatos de más opción para ocupar la Secretaria de Defensa o incluso la Secretaria de Estado. La influencia de los patriotas en el presidente electo es notable, a propósito, una de las primeras reuniones convocadas por Obama fue con representantes de los servicios secretos.
"Debemos cortar la cuerda que nos tiene atados al Titanic"
Pregunta: ¿Qué significado tiene para Rusia la victoria de los patriotas en EEUU?
Respuesta: Para nosotros es una de las variantes menos perjudicial, porque precisamente los patriotas se pusieron de nuestro lado en el conflicto del Cáucaso. En la reciente visita de Medvédev a EEUU no fue objeto de tensiones a consecuencia del conflicto con Georgia, en cambio hubo una atmósfera muy tranquila y favorable.
Pregunta: ¿Qué tiene que hacer Rusia para evitar las convulsiones que pueden provocar el colapso de EEUU?
Respuesta: Desarrollar el rublo como moneda de circulación regional. No dilatar más la creación de la bolsa de hidrocarburos para vender crudo y gas en rublos. Hace unos días, Rusia y Bielorrusia firmaron un acuerdo sobre el pago por el crudo y el gas en rublos, esto es el comienzo del proceso para convertir al rublo en una divisa regional.
Kazajstán y Bielorrusia ya pagan por la electricidad generada en Rusia en rublos, ahora el objetivo debe ser firmar para finales de 2008 el mayor número posible de contratos para que el año próximo las exportaciones rusas sean pagables en rublos, en este caso, Rusia podrá evitar algunos impactos de la crisis global que todavía no repunta.
Debemos cortar la cuerda que nos tiene atados al "Titanic financiero", que a mi juicio, se hundirá definitivamente en poco tiempo.
25 noviembre 2008
los pisos nunca bajan....La promotoras desatan una guerra de precios en Urbe con descuentos de hasta el 62%
VALENCIA.- Guerra de precios para combatir la crisis. La feria inmobiliaria Urbe es desde este jueves el escenario de una agresiva competencia entre las promotoras por captar clientes con descuentos que llegan hasta el 62% y con viviendas con precios por debajo de los 60.000 euros. Los pisos se han abaratado de media un 20% en el certamen como reflejo de lo que sucede en el mercado valenciano de la construcción.
En su octava edición, Urbe ha acusado la crisis del 'ladrillo' con intensidad, hasta el punto de que sus organizadores dudaron sobre su celebración. El certamen, que se podrá visitar hasta el domingo, ocupa sólo un pabellón en Feria Valencia, frente a los cuatro del año pasado. A la llamada del comité organizador han acudido 70 expositores, menos de la tercera parte de los 230 de 2007, en su mayoría de la provincia de Valencia. El comité organizador espera la visita de 22.000 personas, la mitad del ejercicio anterior.
Sin embargo, el 'adelgazamiento' de Urbe tiene su lado positivo. La feria ha acentuado su perfil comercial, es decir, los expositores acuden a ella a vender y los visitantes a comprar. Atrás quedaron otras ediciones en los que se primaba la presentación de grandes proyectos urbanísticos y se utilizaba el certamen como escaparate publicitario. En ese contexto, la directora comercial de Primer Grupo, María Pocoví, cree que Urbe avanza hacia un modelo «profesional», de menos tamaño, «para ajustarse al mercado inmobiliario».
En un momento tan delicado para el sector, las empresas han acudido a Urbe con una idea clara: aligerar el 'stock' de viviendas. No hay una cifra sobre cuántas se han puesto a la venta, según admitió el presidente de Urbe, José Luis Miguel, pero sí de qué tipo son. La gran mayoría de los inmuebles son para el segmento medio y bajo del mercado, con especial protagonismo para la vivienda protegida. Muchas promotoras dan la opción del alquiler con opción a compra.
Gancho comercial
El aspecto más destacado de esta feria es la política de descuentos de la mayoría de los promotores. Si el año pasado el gancho comercial eran los regalos, en 2008 es el producto más barato. Las rebajas oscilan entre el 10% y el 62%. En la feria podían verse apartamentos amueblados, de 40 metros cuadrados, a 59.000 euros, o adosados a 82.000 euros, todos ellos fuera de Valencia. La segunda residencia (vacacional) se ha reducido al mínimo.
Según las promotoras consultadas, la rebaja media de precios ha sido de un 20% respecto al año pasado. Esta caída coincide con el mercado inmobiliario valenciano desde 2007, explicó el presidente de Urbe, quien vaticinó que caigan otro 10% en 2009. Miguel advirtió de que los clientes deben invertir «ya» porque el margen para ajustar precios se agota. Los directores comerciales de Edival y Nederval, Fernando Pérez-Escariz y Vicente Morata, coincidieron en que sus empresas ya no abararatarán las viviendas en 2009.
El producto en Urbe es el terminado. El miedo a las suspensiones de pagos de promotoras hace que los clientes descarten comprar sobre plano. El 'stock' de viviendas asciende a 120.000, el 10% de España. Miguel cree que se necesitan cinco años para colocar esos inmuebles, por lo que la opción de nuevas promociones está descartada para la mayoría de firmas. A su juicio, las áreas metropolitanas de las grandes ciudades son las más perjudicadas por la crisis
En su octava edición, Urbe ha acusado la crisis del 'ladrillo' con intensidad, hasta el punto de que sus organizadores dudaron sobre su celebración. El certamen, que se podrá visitar hasta el domingo, ocupa sólo un pabellón en Feria Valencia, frente a los cuatro del año pasado. A la llamada del comité organizador han acudido 70 expositores, menos de la tercera parte de los 230 de 2007, en su mayoría de la provincia de Valencia. El comité organizador espera la visita de 22.000 personas, la mitad del ejercicio anterior.
Sin embargo, el 'adelgazamiento' de Urbe tiene su lado positivo. La feria ha acentuado su perfil comercial, es decir, los expositores acuden a ella a vender y los visitantes a comprar. Atrás quedaron otras ediciones en los que se primaba la presentación de grandes proyectos urbanísticos y se utilizaba el certamen como escaparate publicitario. En ese contexto, la directora comercial de Primer Grupo, María Pocoví, cree que Urbe avanza hacia un modelo «profesional», de menos tamaño, «para ajustarse al mercado inmobiliario».
En un momento tan delicado para el sector, las empresas han acudido a Urbe con una idea clara: aligerar el 'stock' de viviendas. No hay una cifra sobre cuántas se han puesto a la venta, según admitió el presidente de Urbe, José Luis Miguel, pero sí de qué tipo son. La gran mayoría de los inmuebles son para el segmento medio y bajo del mercado, con especial protagonismo para la vivienda protegida. Muchas promotoras dan la opción del alquiler con opción a compra.
Gancho comercial
El aspecto más destacado de esta feria es la política de descuentos de la mayoría de los promotores. Si el año pasado el gancho comercial eran los regalos, en 2008 es el producto más barato. Las rebajas oscilan entre el 10% y el 62%. En la feria podían verse apartamentos amueblados, de 40 metros cuadrados, a 59.000 euros, o adosados a 82.000 euros, todos ellos fuera de Valencia. La segunda residencia (vacacional) se ha reducido al mínimo.
Según las promotoras consultadas, la rebaja media de precios ha sido de un 20% respecto al año pasado. Esta caída coincide con el mercado inmobiliario valenciano desde 2007, explicó el presidente de Urbe, quien vaticinó que caigan otro 10% en 2009. Miguel advirtió de que los clientes deben invertir «ya» porque el margen para ajustar precios se agota. Los directores comerciales de Edival y Nederval, Fernando Pérez-Escariz y Vicente Morata, coincidieron en que sus empresas ya no abararatarán las viviendas en 2009.
El producto en Urbe es el terminado. El miedo a las suspensiones de pagos de promotoras hace que los clientes descarten comprar sobre plano. El 'stock' de viviendas asciende a 120.000, el 10% de España. Miguel cree que se necesitan cinco años para colocar esos inmuebles, por lo que la opción de nuevas promociones está descartada para la mayoría de firmas. A su juicio, las áreas metropolitanas de las grandes ciudades son las más perjudicadas por la crisis
24 noviembre 2008
“No España, no dinero”: Jim Cramer, el showman, se vuelca con Santander
Cuando Jim Cramer -el afamado presentador de la CNBC, conocido por sus punzantes críticas a la Fed y a su presidente, Ben Bernanke, en el programa Mad Money- abre la boca, el mundo financiero se echa a temblar. Insolente, soberbio y exaltado, sus comentarios no dejan indiferente a nadie. En esta ocasión, le ha tocado el turno al Banco Santander. El ex gestor de hedge funds ve en España la oportunidad perfecta para aquellos que “quieren jugar en el plano global” y asegura que el barco capitaneado por Emilio Botín es la mejor oportunidad para saciar la ambición.
Según explicaba Cramer en su programa del pasado 11 de octubre, la fuerza del euro puede lanzar de nuevo a España a una nueva época dorada, similar a la que vivió el país “después de que Colón descubriera el nuevo mundo”.
Pero el presentador, con montera incluida, va un paso más allá. Cramer ve en el Banco Santander la “armada española que ofrece cheques a cuenta”. Además, explica que los tentáculos de la entidad se han expandido por todo el globo terráqueo, desde Portugal, pasando por Alemania o Italia hasta Méjico y Estados Unidos, entre otros muchos países, y llegará a Brasil y Holanda gracias a la reciente operación de compra sobre ABN Amro que lleva a cabo junto a Royal Bank of Scotland y Fortis.
Para este revolucionario del periodismo económico audiovisual, la grandeza del Santander no se queda ahí. Cramer augura nuevas adquisiciones, especialmente en América Latina. Tampoco las descarta en Estados Unidos gracias, asegura, a la debilidad del dólar en estos momentos. Por ese motivo, anima a sus espectadores e inversores americanos a cruzar con su dinero el charco e invertir en Santander.
“No Spain, no Gain” (Sin España, no hay ganancia) se puede leer en los rótulos de fondo que acompañan al resto de la decoración del escenario de Mad Money. Es el momento para el Santander y para España.
Showman polémico, gestor brillante
En cualquier caso, la imagen de persona exaltada, voceras e impulsiva que transmite en la pantalla no merma la confianza que tiene su público en sus recomendaciones. De hecho, los profesionales del mundo de las finanzas le guardan un importante respeto, no en vano consiguió durante 15 años seguidos una rentabilidad anual media del 24% del fondo que él mismo creó cuando abandonó Goldman Sachs.
La prensa internacional reconoce el peso que suelen tener sus palabras, hasta se apuntó que la decisión de la Fed de bajar los tipos de interés el pasado mes de agosto respondía a las graves críticas que formuló Cramer en su programa contra la política económica de Bernanke. Ahora podremos comprobar si esa influencia es verdad o se trata de un rumor para engordar el mito.
Según explicaba Cramer en su programa del pasado 11 de octubre, la fuerza del euro puede lanzar de nuevo a España a una nueva época dorada, similar a la que vivió el país “después de que Colón descubriera el nuevo mundo”.
Pero el presentador, con montera incluida, va un paso más allá. Cramer ve en el Banco Santander la “armada española que ofrece cheques a cuenta”. Además, explica que los tentáculos de la entidad se han expandido por todo el globo terráqueo, desde Portugal, pasando por Alemania o Italia hasta Méjico y Estados Unidos, entre otros muchos países, y llegará a Brasil y Holanda gracias a la reciente operación de compra sobre ABN Amro que lleva a cabo junto a Royal Bank of Scotland y Fortis.
Para este revolucionario del periodismo económico audiovisual, la grandeza del Santander no se queda ahí. Cramer augura nuevas adquisiciones, especialmente en América Latina. Tampoco las descarta en Estados Unidos gracias, asegura, a la debilidad del dólar en estos momentos. Por ese motivo, anima a sus espectadores e inversores americanos a cruzar con su dinero el charco e invertir en Santander.
“No Spain, no Gain” (Sin España, no hay ganancia) se puede leer en los rótulos de fondo que acompañan al resto de la decoración del escenario de Mad Money. Es el momento para el Santander y para España.
Showman polémico, gestor brillante
En cualquier caso, la imagen de persona exaltada, voceras e impulsiva que transmite en la pantalla no merma la confianza que tiene su público en sus recomendaciones. De hecho, los profesionales del mundo de las finanzas le guardan un importante respeto, no en vano consiguió durante 15 años seguidos una rentabilidad anual media del 24% del fondo que él mismo creó cuando abandonó Goldman Sachs.
La prensa internacional reconoce el peso que suelen tener sus palabras, hasta se apuntó que la decisión de la Fed de bajar los tipos de interés el pasado mes de agosto respondía a las graves críticas que formuló Cramer en su programa contra la política económica de Bernanke. Ahora podremos comprobar si esa influencia es verdad o se trata de un rumor para engordar el mito.
23 noviembre 2008
esto se llama.... CORRALITO ¡¡¡¡
Desde hace meses, el mercado laboral español sufre los efectos del creciente deterioro económico, tal y como reflejan los últimos datos de paro. Ante esta situación, más de un residente en el País Vasco puede llevarse un disgusto a la hora de percibir sus prestaciones privadas por desempleo. Aunque, de momento, esta comunidad registró la tasa de paro más baja en el primer trimestre de 2008 (5,62 por ciento).
Más de la mitad de los trabajadores vascos ingresan parte de sus rentas en las denominadas Entidades de Previsión Social Voluntaria (EPSV).Una asociación constituida al amparo de la Ley de Entidades de Previsión Social, que agrupa a la práctica totalidad de las EPSV que ofrecen pensiones complementarias y a algunas otras que ofrecen otras coberturas sociales en la comunidad foral.
Se trata de un sistema complementario de prestaciones sociales de carácter privado, cuyo patrimonio a finales de 2007 ascendía a 17.038 millones de euros, y que cuenta con más de 1,1 millones de asociados en total. Hasta ahora, las EPSV vascas ofrecían prestaciones en base a pensiones temporales o vitalicias por jubilación, asistencia sanitaria, desempleo, vejez, incapacidad, o fallecimiento, entre otras.
Sin embargo, el Gobierno vasco ha modificado ciertas condiciones para el cobro de tales ayudas. En concreto, ha reformado la contingencia por desempleo, de tal modo que tan sólo los parados de larga duración (más de 1 año en el paro) podrán percibir las prestaciones complementarias por este concepto. Hasta ahora, cualquier trabajador podía cobrar esta ayuda desde el mismo momento en el que se quedaba sin trabajo, así como retirar su EPSV.
Las prestaciones por dependencia se asimilan a las de invalidez
El Departamento de Hacienda y el Departamento de Justicia, Empleo y Seguridad Social del País Vasco aprobó en mayo del pasado año el decreto 92/2007 para regular el ejercicio de determinadas actividades de las EPSV. Dicha reforma obligaba a las entidades adscritas a este sistema a adoptar, estatutaria y reglamentariamente, la nueva normativa en el plazo de 1 año. Tal modificación tuvo lugar a mediados del pasado mes de mayo.
El decreto también establece que las prestaciones por dependencia serán asimilables a las de invalidez. Los planes de pensiones en esta comunidad cuentan con un marco legislativo propio que, entre otras cuestiones, aplica ciertas ventajas fiscales. Las EPSV de previsión son fondos de pensiones con regulación específica en Euskadi, cuya regulación data de hace dos décadas. Por último, los titulares de una EPSV podrán cambiar su plan de previsión de una gestora a otra sin coste alguno, según la nueva regulación.
Más de la mitad de los trabajadores vascos ingresan parte de sus rentas en las denominadas Entidades de Previsión Social Voluntaria (EPSV).Una asociación constituida al amparo de la Ley de Entidades de Previsión Social, que agrupa a la práctica totalidad de las EPSV que ofrecen pensiones complementarias y a algunas otras que ofrecen otras coberturas sociales en la comunidad foral.
Se trata de un sistema complementario de prestaciones sociales de carácter privado, cuyo patrimonio a finales de 2007 ascendía a 17.038 millones de euros, y que cuenta con más de 1,1 millones de asociados en total. Hasta ahora, las EPSV vascas ofrecían prestaciones en base a pensiones temporales o vitalicias por jubilación, asistencia sanitaria, desempleo, vejez, incapacidad, o fallecimiento, entre otras.
Sin embargo, el Gobierno vasco ha modificado ciertas condiciones para el cobro de tales ayudas. En concreto, ha reformado la contingencia por desempleo, de tal modo que tan sólo los parados de larga duración (más de 1 año en el paro) podrán percibir las prestaciones complementarias por este concepto. Hasta ahora, cualquier trabajador podía cobrar esta ayuda desde el mismo momento en el que se quedaba sin trabajo, así como retirar su EPSV.
Las prestaciones por dependencia se asimilan a las de invalidez
El Departamento de Hacienda y el Departamento de Justicia, Empleo y Seguridad Social del País Vasco aprobó en mayo del pasado año el decreto 92/2007 para regular el ejercicio de determinadas actividades de las EPSV. Dicha reforma obligaba a las entidades adscritas a este sistema a adoptar, estatutaria y reglamentariamente, la nueva normativa en el plazo de 1 año. Tal modificación tuvo lugar a mediados del pasado mes de mayo.
El decreto también establece que las prestaciones por dependencia serán asimilables a las de invalidez. Los planes de pensiones en esta comunidad cuentan con un marco legislativo propio que, entre otras cuestiones, aplica ciertas ventajas fiscales. Las EPSV de previsión son fondos de pensiones con regulación específica en Euskadi, cuya regulación data de hace dos décadas. Por último, los titulares de una EPSV podrán cambiar su plan de previsión de una gestora a otra sin coste alguno, según la nueva regulación.
y si esto es verdad?mmmmm.....me falta el santander
Originalmente Escrito por ppereztan4
Me ha gustado hoy mucho su artículo, Sr. Mc Coy, y tambien creo que son muy interesantes tus comentarios, Matrix. Yo trataré también aportar mi opinión:
Creo que todo es una mentira. Seguramente, unas de los mayores fraudes que se ha cometido en este país. No existe "operación Lukoil". No hay ningún interesado. En primer lugar, vamos a ver lo que ha sucedido hasta ahora (está copiado de un mensaje en Invertia):
- Sacyr tiene una deuda que es 6 veces mayor que su capitalización bursatil y 12 veces mayor que su EBITDA. Con las últimas caídas de Repsol el límite máximo de garantías que tiene que aportar por el prestamo de compra de Repsol se sobrepasó hace ya tres semanas. En consecuencia el préstamo está en precario y en cualquier momento se puede caer, con lo que perdería de una tacada las acciones de Repsol, de Testa y probablemente una buena parte de las de Itinere.
- Ante la situación de emergencia, los principales accionistas de Sacyr han decidido poner a la venta todos los activos susceptibles de venta. Hasta ahora, NO HAN RECIBIDO NINGUNA OFERTA FIRME POR NINGUN ACTIVO.
-Hace casi tres meses, y ante rumores filtrados por la propia Sacyr, confirmaron que podían vender su participación en Repsol. ES DECIR, EL 20% DE REPSOL ESTÁ A LA VENTA. Desde entonces, han estado filtrado semanalmente el supuesto interés de media docena de compañías por Repsol.
-Caixa, que debe tener también sus problemas, ha decidido que si a Sacyr le hacen una buena oferta, ellos también se anotan al carro. ES DECIR, OTRO 14% DE REPSOL ESTÁ A LA VENTA.
-Los otros accionistas minoritarios parece que van por el mismo camino. Pemex ha entregado todas sus acciones de Repsol en una emisión de convertibles (se ha quedado sin un sola acción y solo tiene derivados, tipo equity-swap), Axa ha reducido su participación a la mitad y Mutua estaría en el mismo grupo de la Caixa. Sumando todas las participaciones (Sacyr+Caixa+Resto), algo así como EL 40% DE REPSOL ESTÁ A LA VENTA EN EL MERCADO. Eso sin contar a todos los accionistas individuales o institucionales que estarían deseando vender a la menor subida.
-Todas las compañías internacionales mencionadas hasta la fecha HAN DESCARTADO TENER EL MÍNIMO INTERÉS EN REPSOL y en el caso de Lukoil HA DESCARTADO TENER NINGUN ACUERDO.
- Una fuente anonima, recogida por un periodico económico con serios problemas, dice que se ha llegado a un acuerdo por el que Lukoil va a comprar el 30% por un precio que es el doble que el del mercado, sin poner un euro, sin controlar Repsol y limitándole los derechos al 10%, manteniendo al equipo directivo y no teniendo ninguna capacidad de gestión sobre Gas Natural.
- LUKOIL ESTÁ TENIENDO SERIOS PROBLEMAS DE FINANCIACIÓN, e incluso para la compra del 50% de una refinería italiana ha tenido que pedir una financiación extraordinaria y fraccionar en dos años el pago al vendedor. Esta semana Alegperov ha anunciado que suspendía el pago de bonos a sus directivos por sus problemas financieros.
- En la CNMV, solo hay una nota de Sacyr, de hace dos días, QUE NI SIQUIERA CONFIRMA QUE TENGA A LA VENTA REPSOL. En la SEC no hay nada de nada, y en Estados Unidos (y Repsol cotiza allí) tienes que informar de cualquier operación incluso aunque solo tengas la intención de realizarla o corres el riesgo de pasarte una década en una institución federal viviendo a costa del estado.
- Ayer hay una reunión para discutir la financiación de la operación, y a la reunión NO VA NADIE DE LUKOIL. Y el que dice que es el representante de Lukoil en la reunión, ¡La Caixa! (que por supuesto no dispone de un mandato ni de un poder firmado por Lukoil) dice que necesitan un préstamo por el 100% y que no van a aportar más garantías que las acciones de Repsol, QUE VALEN LA MITAD DEL PRESTAMO.
- La prensa rusa, ante la mayor operación energética en el extranjero de una empresa rusa, NI SIQUIERA LA MENCIONAN y los dos períodicos que dicen algo es para asegurar que es completamente imposible que Lukoil pueda financiar la transacción. Eso sin mencionar al Financial Times ("altamente improbable") o a cualquier analista respetable del sector.
- El director general de La Caixa dice que "en este momento podemos hablar sólo de una posible operación" y que "el proceso puede durar días o semanas y que INCLUSO PUEDE HACERSE O NO HACERSE".
- A todo esto, y por si alguien no se había dado cuenta, el precio del crudo se ha dividido por tres en los últimos cuatro meses y la demanda está cayendo hasta el 10% en algunos países occidentales.
- En conclusión, tenemos que al menos un 40% de Repsol está a la venta en el mercado, con unos vendedores en una situación financiera desesperada, soltando rumores todos los días, y exigiendo una prima de control del 100% por una participación que no daría ningún tipo de control sobre Repsol, en el peor mercado bajista de los últimos 20 años, sin posibilidades de financiación en los mercados y con unas perspectivas para las compañías petroleras de auténtico pánico. Y por el lado de los compradores, tenemos... NADA. Ni una simple confirmación de que hay alguien negociando.
¿Cual es mi opinión? Pues es todavía peor que la suya, Sr. Mc Coy. Creo que Sebastian le prometió al Sr. Del Rivero, cuando entró a "blindar" Repsol, que si había algún problema el Estado le recompraría la participación al mismo precio que él había pagado. Obviamente, cuando ha llegado el momento de cumplir la promesa, hasta un indocumentado como Sebastian se ha dado cuenta que si el Estado compra a 27 euros algo que en el mercado vale 13 se puede pasar el resto de su vida compartiendo habitación con los de la "operación Malaya". ¿Cuál es la solución entonces?
Pues muy fácil. Se monta una falsa operación con un "amigo" ruso (que algo se llevará en todo esto). El "amigo" ruso no tiene que decir ni hacer nada, obviamente. De hecho de la publicidad ya se encarga Sebastian (RNE) y Del Rivero (El Economista). Se anuncia la inverosimil operación a bombo y platillo, y se espera que se cumpla la Ley Goebbels (ya saben, lo de la mentira repetida mil veces). Luego, a esperar las declaraciones de la oposición (PP, IU, CiU), sindicatos (CCOO, UGT), empresarios e incluso los propios (tipo Lopez Garrido) exigiendo al Gobierno que "intervenga en esta operación". Ante tal clamor popular, y con la evidencia de que el precio de Repsol no es el que cotiza en bolsa (13 euros) sino el que está dispuesto a pagar una de las mayores compañías petroleras mundiales (según el filtrador anónimo, 28 euros), el gobierno español, haciendo gala de su responsabilidad en el futuro de un sector estratégico como el energético y con el fin de preservar el empleo (de Brufau) y la seguridad de suministro (de dinero a Del Rivero) no tendrá otro remedio que proceder a nacionalizar Repsol, adquiriendo el paquete de acciones de Rivero y amigos al modico precio de 27 euros.
Me ha gustado hoy mucho su artículo, Sr. Mc Coy, y tambien creo que son muy interesantes tus comentarios, Matrix. Yo trataré también aportar mi opinión:
Creo que todo es una mentira. Seguramente, unas de los mayores fraudes que se ha cometido en este país. No existe "operación Lukoil". No hay ningún interesado. En primer lugar, vamos a ver lo que ha sucedido hasta ahora (está copiado de un mensaje en Invertia):
- Sacyr tiene una deuda que es 6 veces mayor que su capitalización bursatil y 12 veces mayor que su EBITDA. Con las últimas caídas de Repsol el límite máximo de garantías que tiene que aportar por el prestamo de compra de Repsol se sobrepasó hace ya tres semanas. En consecuencia el préstamo está en precario y en cualquier momento se puede caer, con lo que perdería de una tacada las acciones de Repsol, de Testa y probablemente una buena parte de las de Itinere.
- Ante la situación de emergencia, los principales accionistas de Sacyr han decidido poner a la venta todos los activos susceptibles de venta. Hasta ahora, NO HAN RECIBIDO NINGUNA OFERTA FIRME POR NINGUN ACTIVO.
-Hace casi tres meses, y ante rumores filtrados por la propia Sacyr, confirmaron que podían vender su participación en Repsol. ES DECIR, EL 20% DE REPSOL ESTÁ A LA VENTA. Desde entonces, han estado filtrado semanalmente el supuesto interés de media docena de compañías por Repsol.
-Caixa, que debe tener también sus problemas, ha decidido que si a Sacyr le hacen una buena oferta, ellos también se anotan al carro. ES DECIR, OTRO 14% DE REPSOL ESTÁ A LA VENTA.
-Los otros accionistas minoritarios parece que van por el mismo camino. Pemex ha entregado todas sus acciones de Repsol en una emisión de convertibles (se ha quedado sin un sola acción y solo tiene derivados, tipo equity-swap), Axa ha reducido su participación a la mitad y Mutua estaría en el mismo grupo de la Caixa. Sumando todas las participaciones (Sacyr+Caixa+Resto), algo así como EL 40% DE REPSOL ESTÁ A LA VENTA EN EL MERCADO. Eso sin contar a todos los accionistas individuales o institucionales que estarían deseando vender a la menor subida.
-Todas las compañías internacionales mencionadas hasta la fecha HAN DESCARTADO TENER EL MÍNIMO INTERÉS EN REPSOL y en el caso de Lukoil HA DESCARTADO TENER NINGUN ACUERDO.
- Una fuente anonima, recogida por un periodico económico con serios problemas, dice que se ha llegado a un acuerdo por el que Lukoil va a comprar el 30% por un precio que es el doble que el del mercado, sin poner un euro, sin controlar Repsol y limitándole los derechos al 10%, manteniendo al equipo directivo y no teniendo ninguna capacidad de gestión sobre Gas Natural.
- LUKOIL ESTÁ TENIENDO SERIOS PROBLEMAS DE FINANCIACIÓN, e incluso para la compra del 50% de una refinería italiana ha tenido que pedir una financiación extraordinaria y fraccionar en dos años el pago al vendedor. Esta semana Alegperov ha anunciado que suspendía el pago de bonos a sus directivos por sus problemas financieros.
- En la CNMV, solo hay una nota de Sacyr, de hace dos días, QUE NI SIQUIERA CONFIRMA QUE TENGA A LA VENTA REPSOL. En la SEC no hay nada de nada, y en Estados Unidos (y Repsol cotiza allí) tienes que informar de cualquier operación incluso aunque solo tengas la intención de realizarla o corres el riesgo de pasarte una década en una institución federal viviendo a costa del estado.
- Ayer hay una reunión para discutir la financiación de la operación, y a la reunión NO VA NADIE DE LUKOIL. Y el que dice que es el representante de Lukoil en la reunión, ¡La Caixa! (que por supuesto no dispone de un mandato ni de un poder firmado por Lukoil) dice que necesitan un préstamo por el 100% y que no van a aportar más garantías que las acciones de Repsol, QUE VALEN LA MITAD DEL PRESTAMO.
- La prensa rusa, ante la mayor operación energética en el extranjero de una empresa rusa, NI SIQUIERA LA MENCIONAN y los dos períodicos que dicen algo es para asegurar que es completamente imposible que Lukoil pueda financiar la transacción. Eso sin mencionar al Financial Times ("altamente improbable") o a cualquier analista respetable del sector.
- El director general de La Caixa dice que "en este momento podemos hablar sólo de una posible operación" y que "el proceso puede durar días o semanas y que INCLUSO PUEDE HACERSE O NO HACERSE".
- A todo esto, y por si alguien no se había dado cuenta, el precio del crudo se ha dividido por tres en los últimos cuatro meses y la demanda está cayendo hasta el 10% en algunos países occidentales.
- En conclusión, tenemos que al menos un 40% de Repsol está a la venta en el mercado, con unos vendedores en una situación financiera desesperada, soltando rumores todos los días, y exigiendo una prima de control del 100% por una participación que no daría ningún tipo de control sobre Repsol, en el peor mercado bajista de los últimos 20 años, sin posibilidades de financiación en los mercados y con unas perspectivas para las compañías petroleras de auténtico pánico. Y por el lado de los compradores, tenemos... NADA. Ni una simple confirmación de que hay alguien negociando.
¿Cual es mi opinión? Pues es todavía peor que la suya, Sr. Mc Coy. Creo que Sebastian le prometió al Sr. Del Rivero, cuando entró a "blindar" Repsol, que si había algún problema el Estado le recompraría la participación al mismo precio que él había pagado. Obviamente, cuando ha llegado el momento de cumplir la promesa, hasta un indocumentado como Sebastian se ha dado cuenta que si el Estado compra a 27 euros algo que en el mercado vale 13 se puede pasar el resto de su vida compartiendo habitación con los de la "operación Malaya". ¿Cuál es la solución entonces?
Pues muy fácil. Se monta una falsa operación con un "amigo" ruso (que algo se llevará en todo esto). El "amigo" ruso no tiene que decir ni hacer nada, obviamente. De hecho de la publicidad ya se encarga Sebastian (RNE) y Del Rivero (El Economista). Se anuncia la inverosimil operación a bombo y platillo, y se espera que se cumpla la Ley Goebbels (ya saben, lo de la mentira repetida mil veces). Luego, a esperar las declaraciones de la oposición (PP, IU, CiU), sindicatos (CCOO, UGT), empresarios e incluso los propios (tipo Lopez Garrido) exigiendo al Gobierno que "intervenga en esta operación". Ante tal clamor popular, y con la evidencia de que el precio de Repsol no es el que cotiza en bolsa (13 euros) sino el que está dispuesto a pagar una de las mayores compañías petroleras mundiales (según el filtrador anónimo, 28 euros), el gobierno español, haciendo gala de su responsabilidad en el futuro de un sector estratégico como el energético y con el fin de preservar el empleo (de Brufau) y la seguridad de suministro (de dinero a Del Rivero) no tendrá otro remedio que proceder a nacionalizar Repsol, adquiriendo el paquete de acciones de Rivero y amigos al modico precio de 27 euros.
21 noviembre 2008
España vivirá en 2009 la peor recesión de su historia moderna, según FUNCAS
España está a un paso de la peor recesión económica de su historia moderna. Así lo revelan las previsiones de Funcas, la Fundación de las Cajas de Ahorro, que muestran un crecimiento negativo de la economía del -1,5% en 2008, peor incluso que el -1,1,% registrado en 1993, cuando España vivió su última recesión.
Funcas, que ha revisado a la baja sus previsiones para 2009 y 2010 en un punto porcentual en ambos casos, ve la luz al final del túnel para dentro de dos años. En concreto, para 2010, prevé que España entre de nuevo en terreno positivo con un crecimiento del PIB del 0,5%.
Para Funcas, "el impacto de la crisis financiera internacional sobre la economía mundial está siendo más grave de lo previsto, especialmente tras el recrudecimiento de las tensiones en septiembre, a partir de la quiebra de Lehman Brothers", de ahí la revisión a la baja de sus previsiones debidas en gran medida al fuerte ajuste que está experimentando el sector de la construcción en España. De hecho, la Fundación de Cajas de Ahorro espera una contracción de la inversión residencial del 10% para este año y prolongará "su caída en picado en 2009 y 2010 con tasas del -20,5% y del -15%, respectivamente.
La economía española registró durante el tercer trimestre de 2008 un crecimiento negativo del 0,2% respecto al trimestre anterior, el primero en quince años como consecuencia de un fuerte debilitamento de la demanda interna y del recrudecimiento de la crisis financiera. Para hablar de recesión, es necesario que se produzcan dos trimestres consecutivos de contracción económica.
La tasa del paro alcanzará el 18% en 2010
El escenario económico español se presenta especialmente complicado desde el punto de vista laboral. Funcas prevé que este año la tasa de desempleo se sitúa en el 11,2%, pero espera que se eleve hasta el 15,9% en 2009 y hasta el 18% en 2010.
Funcas observa también un importante deterioro del consumo de los hogares, "que ya se encuentra en tasas intertrimestrales negativas". Éste arrojará un avance del 0,4% para el conjunto de este año, pero se contraerá un 2% el próximo. Para 2010, por el contrario, se observaría cierta mejoría con crecimientos del 0,6%.
Por otra parte, la Fundación de Cajas de Ahorros prevé que la formación bruta de capital fijo intensifique su ajuste desde un -1,8% previsto par 2008 hasta un -8,4% en 2009, para moderarse hasta un -2,8% en 2010. Las previsiones apuntan también hacia un significativo descenso en la tasa de ahorro nacional, como consecuencia de la caída del ahorro público. "Las cuentas públicas registrarán un déficit del 1,8% este año, que se incrementará hasta el 4,3% el próximo y hasta el 5,6% en 2010.
Por último, en sus previsiones, Funcas señala que las medidas tomadas por los Gobiernos de todo el planeta destinadas a evitar una recesión mundial y orientadas a devolver la confianza en los mercados financieras, "la situación aún está lejos de la normalidad".
Funcas, que ha revisado a la baja sus previsiones para 2009 y 2010 en un punto porcentual en ambos casos, ve la luz al final del túnel para dentro de dos años. En concreto, para 2010, prevé que España entre de nuevo en terreno positivo con un crecimiento del PIB del 0,5%.
Para Funcas, "el impacto de la crisis financiera internacional sobre la economía mundial está siendo más grave de lo previsto, especialmente tras el recrudecimiento de las tensiones en septiembre, a partir de la quiebra de Lehman Brothers", de ahí la revisión a la baja de sus previsiones debidas en gran medida al fuerte ajuste que está experimentando el sector de la construcción en España. De hecho, la Fundación de Cajas de Ahorro espera una contracción de la inversión residencial del 10% para este año y prolongará "su caída en picado en 2009 y 2010 con tasas del -20,5% y del -15%, respectivamente.
La economía española registró durante el tercer trimestre de 2008 un crecimiento negativo del 0,2% respecto al trimestre anterior, el primero en quince años como consecuencia de un fuerte debilitamento de la demanda interna y del recrudecimiento de la crisis financiera. Para hablar de recesión, es necesario que se produzcan dos trimestres consecutivos de contracción económica.
La tasa del paro alcanzará el 18% en 2010
El escenario económico español se presenta especialmente complicado desde el punto de vista laboral. Funcas prevé que este año la tasa de desempleo se sitúa en el 11,2%, pero espera que se eleve hasta el 15,9% en 2009 y hasta el 18% en 2010.
Funcas observa también un importante deterioro del consumo de los hogares, "que ya se encuentra en tasas intertrimestrales negativas". Éste arrojará un avance del 0,4% para el conjunto de este año, pero se contraerá un 2% el próximo. Para 2010, por el contrario, se observaría cierta mejoría con crecimientos del 0,6%.
Por otra parte, la Fundación de Cajas de Ahorros prevé que la formación bruta de capital fijo intensifique su ajuste desde un -1,8% previsto par 2008 hasta un -8,4% en 2009, para moderarse hasta un -2,8% en 2010. Las previsiones apuntan también hacia un significativo descenso en la tasa de ahorro nacional, como consecuencia de la caída del ahorro público. "Las cuentas públicas registrarán un déficit del 1,8% este año, que se incrementará hasta el 4,3% el próximo y hasta el 5,6% en 2010.
Por último, en sus previsiones, Funcas señala que las medidas tomadas por los Gobiernos de todo el planeta destinadas a evitar una recesión mundial y orientadas a devolver la confianza en los mercados financieras, "la situación aún está lejos de la normalidad".
20 noviembre 2008
Crónica de urgencia de Wall Street
Desplome muy grave en Wall Street en el día de hoy. ¿Y por qué es muy grave cuando todos los días caemos?
Pues porque esta vez se ha perdido el mínimo desde 1997 en el S&P. El mito de que la bolsa siempre sube queda atrás, y mucho cuidado porque estamos siguiendo los pasos de la crisis de 1929 cada vez más de cerca.
Los bonos a 30 años suben casi el 6 % , algo rarísimo en este tipo de productos, ante la avalancha de personas intentando refugiarse en ellos.
Los factores negativos de hoy son los siguientes:
El pésimo dato de paro semanal.
El peor dato de FED de Filadelfia de negocios.
El constante desplome de Citigroup que hoy ha bajado de nuevo el 26 %
El miedo a que finalmente no haya un acuerdo de rescate sobre General Motors y Ford.
El desplome del 7 % del petróleo ante el miedo a la recesión mundial, lo que le hace perder el 50, y ha hecho que las petroleras se desplomaran.
La tendencia sigue siendo bajista y todas las precauciones son pocas, estamos en la peor crisis desde 1929, estas cosas solo se ven una vez cada 100 años, mejor no tentar la suerte buscando suelos.
Pues porque esta vez se ha perdido el mínimo desde 1997 en el S&P. El mito de que la bolsa siempre sube queda atrás, y mucho cuidado porque estamos siguiendo los pasos de la crisis de 1929 cada vez más de cerca.
Los bonos a 30 años suben casi el 6 % , algo rarísimo en este tipo de productos, ante la avalancha de personas intentando refugiarse en ellos.
Los factores negativos de hoy son los siguientes:
El pésimo dato de paro semanal.
El peor dato de FED de Filadelfia de negocios.
El constante desplome de Citigroup que hoy ha bajado de nuevo el 26 %
El miedo a que finalmente no haya un acuerdo de rescate sobre General Motors y Ford.
El desplome del 7 % del petróleo ante el miedo a la recesión mundial, lo que le hace perder el 50, y ha hecho que las petroleras se desplomaran.
La tendencia sigue siendo bajista y todas las precauciones son pocas, estamos en la peor crisis desde 1929, estas cosas solo se ven una vez cada 100 años, mejor no tentar la suerte buscando suelos.
Trichet admite que la economía atraviesa la peor crisis desde la II Guerra Mundial
LONDRES, 19 Nov. El presidente del Banco central Europeo (BCE), Jean Claude Trichet, consideró hoy que la economía se enfrenta a la mayor crisis desde la II Guerra Mundial y apuntó que los hechos han demostrado que el sistema financiero global tenía "muchos defectos".
En una entrevista concedida a la cadena de televisión británica Sky News, el máximo responsable de política monetaria de la eurozona reconoció que, aunque ha vivido numerosas situaciones complicadas es la primera ocasión en la que está en juego el "corazón" de las finanzas de los países industrializados.
"He visto numerosas crisis muy difíciles, pero esta vez es la primera ocasión en la que el corazón de las finanzas de los países industrializados está en juego", dijo Trichet, quien reconoció que la actual situación "es nueva y es la primera desde la II Guerra Mundial".
Asimismo, el presidente del BCE apuntó, al referirse a la situación de la economía global, que "se podría decir que el sistema global ha tenido muchos defectos".
Por otro lado, Trichet no tuvo reparos al reconocer que Reino Unido es "bienvenido en cualquier momento" en el caso hipotético de que sus ciudadanos y gobernantes mostraran su voluntad de incorporarse al euro, aunque subrayó que esa es una cuestión que compete a los británicos.
"Es un asunto que corresponde a los ciudadanos británicos, pero Reino Unido sería bienvenido en cualquier momento. Somos totalmente unánimes en cuanto el Gobierno y los ciudadanos lo decidan", dijo el banquero francés, quien destacó que "existen un montón de ventajas asociadas a la finalización del mercado único y no se está en un mercado único mientras haya diferentes monedas".
En una entrevista concedida a la cadena de televisión británica Sky News, el máximo responsable de política monetaria de la eurozona reconoció que, aunque ha vivido numerosas situaciones complicadas es la primera ocasión en la que está en juego el "corazón" de las finanzas de los países industrializados.
"He visto numerosas crisis muy difíciles, pero esta vez es la primera ocasión en la que el corazón de las finanzas de los países industrializados está en juego", dijo Trichet, quien reconoció que la actual situación "es nueva y es la primera desde la II Guerra Mundial".
Asimismo, el presidente del BCE apuntó, al referirse a la situación de la economía global, que "se podría decir que el sistema global ha tenido muchos defectos".
Por otro lado, Trichet no tuvo reparos al reconocer que Reino Unido es "bienvenido en cualquier momento" en el caso hipotético de que sus ciudadanos y gobernantes mostraran su voluntad de incorporarse al euro, aunque subrayó que esa es una cuestión que compete a los británicos.
"Es un asunto que corresponde a los ciudadanos británicos, pero Reino Unido sería bienvenido en cualquier momento. Somos totalmente unánimes en cuanto el Gobierno y los ciudadanos lo decidan", dijo el banquero francés, quien destacó que "existen un montón de ventajas asociadas a la finalización del mercado único y no se está en un mercado único mientras haya diferentes monedas".
19 noviembre 2008
¿Logrará Paulson convertir la presente catástrofe en algo peor que la Gran Depresión?
Mike Whitney
Sin Permiso
La era de Paulson en el Tesoro ha sido una pifiada tras otra. Aun así, el pasado martes consiguió superarse a sí mismo. Paulson dio una conferencia de prensa “sorpresa” en la que anunció que los 700 mil millones de dólares del programa TARP [Programa de alivio de los activos problemáticos, por sus siglas en inglés] no serían, después de todo, usados para comprar activos problemáticos. El dinero se emplearía para rescatar a la gigantesca aseguradora AIG, para suministrar capital extra a unos bancos que se lo guardarán, y ahora –eso era lo novedoso—, para proporcionar dinero a “instituciones financieras no-bancarias, como aseguradoras y compañías especializadas en financiación”, a fin de que pueden prestarlo a consumidores dignos de crédito. ¿No era para eso que dábamos dinero a los bancos?
El anuncio de Paulson fue como echar una granada de mano en una lata de limonada; el mercado de valores saltó por los aires. Unos minutos antes de que sonara la campana de apertura del New York Stock Exchange (NYSE) de Wall Street, las acciones se desplomaban ya a nuevas zonas abisales, terminando la sesión en una mortal espiral bajista de 400 puntos. Wall Street no ama la incertidumbre, y la súbita comparecencia de Paulson lanzó a unos amedrentados inversores a la búsqueda de refugios. El mensaje a los inversores es claro: el gobierno no tiene ni la más remota idea de lo que está haciendo y se limita a dar palos de ciego.
Pero Paulson no es necio; sabía exactamente cuál sería la reacción de Wall Street. Sencillamente, decidió que la voladura del mercado de valores era un buen precio a pagar para revitalizar la “titularización” (la transformación de los préstamos en títulos). Ya ven, la titularización es la gallina de los huevos de oro de Wall Strett. Es el fundamento sobre el que descansan las finanzas estructuradas y todo el complejo de sus derivados estimuladores del crédito. Hay que recordar que todos esos productos de exótica ingeniería financiera –las CDO (obligaciones de deuda colateralizada), los MBS (títulos hipotecariamente respaldados) y los CDS (contratos financieros bilaterales de protección mutua)— fueron creados con un propósito: maximizar el apalancamiento con un mínimo de capital, de manera que los beneficios pudieran dispararse y romper techos. Así es como Paulson consiguió irse de Goldman Sachs con centenares de millones de dólares en los bolsillos. Todo un negociete.
Existe el mito de que el crédito se está contrayendo porque los bancos no prestan. Pero, en realidad, el crédito total ofrecido por los bancos creció 575 mil millones de dólares en las diez últimas semanas. El problema real es que el mercado de la titularización sigue congelado.
Así que lo que ahora pretende Paulson es insuflar nueva vida a la titularización suministrando liquidez a las instituciones financieras no bancarias, las cuales consiguen dinero del mercado general. Evidentemente, nadie sabe realmente cómo funcionará eso, porque esas operaciones están completamente desreguladas por el gobierno federal. Da lo mismo; la farsa seguirá bajo la falsaria alegación de que “se precisa para ofrecer crédito a los consumidores”. Grotesco. Lo que necesitan los consumidores es seguridad en el puesto de trabajo y mayores ingresos, no más deudas. Eso no es sino una picardía más de Paulson.
Era claro ya que el Secretario del Tesoro estaba urdiendo un nuevo engaño, cuando hace unas semanas el jefe de la Reserva Federal, Bernanke, defendió la “titularización” en un discurso en el que se sostenía lo siguiente:
“La capacidad de los intermediarios financieros para vender a un mercado de capitales más amplio, a través del proceso de titularización, las hipotecas por ellos contratadas sirve a dos propósitos importantes. Primero: proporciona a quienes contrataron esas hipotecas fuentes de financiación más extensas que las que podrían obtener con fuentes convencionales como los depósitos individuales. Segundo: reduce substancialmente la exposición de quienes contrataron esas hipotecas a los tipos de interés, al crédito, al prepago y a otros riesgos vinculados con la tenencia de hipotecas hasta su maduración, lo que reduce los gastos asociados a los costes del suministro de crédito hipotecario”.
Eso es un sinsentido. Lo que hace es crear el ambiente óptimo para el apalancamiento especulativo, para la piramidalización de la deuda y para el logro de masivos beneficios. Pero eso es lo de menos. El problema real es que la titularización está ya muerta, porque Paulson y los suyos envenenaron el pozo echándole basura subprime y semisubprime (hipotecas Alt-A). Ahora, los inversores huyen de cualesquiera títulos que contengan deuda. Es una cuestión de confianza.
De acuerdo con el Wall Street Journal:
"Los bancos y otras compañías financieras que ofrecen préstamos para automóviles, tarjetas de crédito o estudios académicos no consiguen prácticamente vender ninguno de esos préstamos a otros inversores, un indicio concluyente de las estrecheces por las que siguen atravesando los mercados crediticios.
“El mercado para vender esos préstamos –para empaquetarlos, o titularizarlos, en bonos u obligaciones— ha tenido un volumen de negocio de 500 millones de dólares el pasado Octubre. Compárese con los 50.700 millones de hace un año, de acuerdo con la empresa de investigación de mercados Dealogic. El mercado total para la llamada titularización respaldada por activos se estima en 2,5 billones de dólares.” (“Bond Woes Choke off some Credit to Consumers”, Wall Street Journal, Robin Sidel)
¡500 millones es el 1% de 50 mil millones! La titularización estará muerta más o menos en una década; ha sido destruida por los criterios de préstamo laxos y por el crédito fácil. Paulson y sus colegas tendrán que encontrar una nueva manera de timar a los inversores incautos.
El TARP es la medida fútil más cara de la historia. Nadie sabe siquiera qué están haciendo los bancos con el dinero. Ni hay control de responsabilidad, ni hay transparencia. Resultado: la confianza del inversor se ha deteriorado, y las acciones siguen cayendo. Nadie confía ya en que Paulson esté obrando correctamente; así de simple.
El nuevo Comité de Supervisión de la Estabilidad Financiera creado por el Tesoro se ha reunido cuatro veces, pero todavía no puede decir cómo están utilizando los bancos el dinero. Es un cachondeo. También el Congreso está como ausente. Prometieron crear su propio comité de supervisión, pero después de cinco semanas nada ha sucedido. Aparentemente, la idea de echar 700 mil millones de dólares a la ratonera no basta para mover a la acción a la señora Pelosi y a sus huestes en el Congreso. Lo único que realmente les importa es salir reelegidos y arrellanarse acomodaticiamente en el pesebre público.
Tampoco es que el fiasco del TARP se dé en un vacío; el país se halla en el principio de la mayor recesión inducida por los consumidores del último medio siglo. El gasto al por menor y las ventas de automóviles están siguiendo la misma desoladora trayectoria que la vivienda, mientras que el desempleo, que se acerca a los 4 millones, es ya el más alto de los últimos 7 años. La deuda de los hogares alcanza niveles récord de 14 billones de dólares. El mercado de trabajo se debilita a ojos vista, mientras que el consumidor es más vulnerable que nunca. Entretanto, Paulson ha metido baza en la renegociación de hipotecas a fin de evitar las ejecuciones y los embargos de vivienda, ha perdido tiempo suministrando otro paquete de estímulos y ha despilfarrado todo el dinero de los 700 mil millones de dólares del rescate con sus amigos del sector financiero. Ni un céntimo ha ido a parar a los trabajadores. Paulson sigue con jueguecitos mientras Roma arde, a pesar de que su antiguo colega y antiguo presidente de Goldman Sachs, John Whitehead, declara que el desplome actual será peor que el de la Gran Depresión. Eso es lo que dijo [el pasado 12 de Noviembre], según la agencia de noticias Reuters:
“La economía se enfrenta a hundimiento más profundo que el de la Gran Depresión, y un déficit creciente amenaza el crédito de los propios EEUU, declaró el antiguo presidente de Goldman Sachs, John Whitehead…
‘Creo que será peor que la Gran Depresión’, dijo Whitehead. ‘Estamos hablando de una reducción del crédito de los Estados Unidos de América, que es la columna vertebral del sistema económico… Yo no veo sino grandes incrementos del déficit, todos los cuales redundan en un decremento del crédito de EEUU… Yo sólo quiero que la gente piense en eso, pero no le veo solución’.”
Lo primero que hay que observar es que no se trata de “fijar” la economía. La economía se está fijando sola, purgando del sistema la deuda insostenible. Así funcionan los mercados. Los tipos de interés bajos de Greenspan crearon un subsidio al endeudamiento que –junto a la sopa alfabética de los derivados apalancados— catapultó a la economía a la cima de la mayor ola de especulación financiera que el mundo ha conocido. Las distorsiones causadas por la expansión sin precedentes del crédito estimuló la demanda artificial que creó una apariencia de crecimiento y prosperidad, pero que, en realidad, no fue más que una burbuja en la cotización de activos. Ahora la burbuja ha reventado, y el sistema financiero regresa a la medianía. Eso significa que el crédito se contraerá probablemente entre un 30% y un 40%, lo que nos pondrá en el camino de otra Gran Depresión. A menso que el gobierno actúe preventivamente poniendo dinero en manos de los consumidores y restaurando la confianza, la nación se enfrentará a un pánico ampliamente difundido. Probablemente sea por eso que las urnas y los sondeos electorales previos terminaron coincidiendo en los resultados electorales por vez primera en 8 años; porque las elites dominantes saben que necesitan de un gestor popular para poner ante las cámaras cuando traten de calmar a la muchedumbre y preservar al país de desintegrarse en la anarquía. También eso explica las sonrisas nerviosas dibujadas en los rostros de los prestamistas y de los vejestorios reunidos detrás de Obama en su primera conferencia de prensa. Se diría que el establishment norteamericano pone todas sus esperanzas de supervivencia económica en las estrechas espaldas de su nuevo chico-afiche, Barak Obama.
Nos aguardan más penalidades, pero el sufrimiento podría mitigarse con medidas razonables y políticas keynesianas. Quiere decirse: con programas de obras públicas, con reformas de la regulación jurídica de las quiebras y con la ampliación de los subsidios de desempleo. Paul Krugman recomienda un paquete de estímulos por monto de 600 mil millones de dólares [el 4% del PIB de los EEUU]. No es mal comienzo, pero tendrá que ser mucho más que eso. Y los inversores extranjeros tendrán que confiar en nuestras decisiones, porque, si no, la venta de deuda del Tesoro declinará y los EEUU se enfrentarán a una crisis de financiación. Los organismos de la Reserva Federal ya han prestado 2 billones de dólares, mientras que el rescate del Tesoro es de 700 mil millones. A fines de 2010, los déficit fiscales se acercarán a los 2 billones de dólares, y el coste total para el contribuyente norteamericano será al menos de 5 billones. Eso significa tipos de interés más altos, crecimiento desfallecido y duros tiempos venideros.
La presente crisis financiera es una herida infligida por propia mano. Comenzó en la Reserva federal, con sus cínicas políticas monetarias neoliberales. Cualquier solución que no pase por desmantelarla resulta inaceptable.
Mike Whitney es un analista político independiente que vive en el estado de Washington y colabora regularmente con la revista norteamericana CounterPunch.
Sin Permiso
La era de Paulson en el Tesoro ha sido una pifiada tras otra. Aun así, el pasado martes consiguió superarse a sí mismo. Paulson dio una conferencia de prensa “sorpresa” en la que anunció que los 700 mil millones de dólares del programa TARP [Programa de alivio de los activos problemáticos, por sus siglas en inglés] no serían, después de todo, usados para comprar activos problemáticos. El dinero se emplearía para rescatar a la gigantesca aseguradora AIG, para suministrar capital extra a unos bancos que se lo guardarán, y ahora –eso era lo novedoso—, para proporcionar dinero a “instituciones financieras no-bancarias, como aseguradoras y compañías especializadas en financiación”, a fin de que pueden prestarlo a consumidores dignos de crédito. ¿No era para eso que dábamos dinero a los bancos?
El anuncio de Paulson fue como echar una granada de mano en una lata de limonada; el mercado de valores saltó por los aires. Unos minutos antes de que sonara la campana de apertura del New York Stock Exchange (NYSE) de Wall Street, las acciones se desplomaban ya a nuevas zonas abisales, terminando la sesión en una mortal espiral bajista de 400 puntos. Wall Street no ama la incertidumbre, y la súbita comparecencia de Paulson lanzó a unos amedrentados inversores a la búsqueda de refugios. El mensaje a los inversores es claro: el gobierno no tiene ni la más remota idea de lo que está haciendo y se limita a dar palos de ciego.
Pero Paulson no es necio; sabía exactamente cuál sería la reacción de Wall Street. Sencillamente, decidió que la voladura del mercado de valores era un buen precio a pagar para revitalizar la “titularización” (la transformación de los préstamos en títulos). Ya ven, la titularización es la gallina de los huevos de oro de Wall Strett. Es el fundamento sobre el que descansan las finanzas estructuradas y todo el complejo de sus derivados estimuladores del crédito. Hay que recordar que todos esos productos de exótica ingeniería financiera –las CDO (obligaciones de deuda colateralizada), los MBS (títulos hipotecariamente respaldados) y los CDS (contratos financieros bilaterales de protección mutua)— fueron creados con un propósito: maximizar el apalancamiento con un mínimo de capital, de manera que los beneficios pudieran dispararse y romper techos. Así es como Paulson consiguió irse de Goldman Sachs con centenares de millones de dólares en los bolsillos. Todo un negociete.
Existe el mito de que el crédito se está contrayendo porque los bancos no prestan. Pero, en realidad, el crédito total ofrecido por los bancos creció 575 mil millones de dólares en las diez últimas semanas. El problema real es que el mercado de la titularización sigue congelado.
Así que lo que ahora pretende Paulson es insuflar nueva vida a la titularización suministrando liquidez a las instituciones financieras no bancarias, las cuales consiguen dinero del mercado general. Evidentemente, nadie sabe realmente cómo funcionará eso, porque esas operaciones están completamente desreguladas por el gobierno federal. Da lo mismo; la farsa seguirá bajo la falsaria alegación de que “se precisa para ofrecer crédito a los consumidores”. Grotesco. Lo que necesitan los consumidores es seguridad en el puesto de trabajo y mayores ingresos, no más deudas. Eso no es sino una picardía más de Paulson.
Era claro ya que el Secretario del Tesoro estaba urdiendo un nuevo engaño, cuando hace unas semanas el jefe de la Reserva Federal, Bernanke, defendió la “titularización” en un discurso en el que se sostenía lo siguiente:
“La capacidad de los intermediarios financieros para vender a un mercado de capitales más amplio, a través del proceso de titularización, las hipotecas por ellos contratadas sirve a dos propósitos importantes. Primero: proporciona a quienes contrataron esas hipotecas fuentes de financiación más extensas que las que podrían obtener con fuentes convencionales como los depósitos individuales. Segundo: reduce substancialmente la exposición de quienes contrataron esas hipotecas a los tipos de interés, al crédito, al prepago y a otros riesgos vinculados con la tenencia de hipotecas hasta su maduración, lo que reduce los gastos asociados a los costes del suministro de crédito hipotecario”.
Eso es un sinsentido. Lo que hace es crear el ambiente óptimo para el apalancamiento especulativo, para la piramidalización de la deuda y para el logro de masivos beneficios. Pero eso es lo de menos. El problema real es que la titularización está ya muerta, porque Paulson y los suyos envenenaron el pozo echándole basura subprime y semisubprime (hipotecas Alt-A). Ahora, los inversores huyen de cualesquiera títulos que contengan deuda. Es una cuestión de confianza.
De acuerdo con el Wall Street Journal:
"Los bancos y otras compañías financieras que ofrecen préstamos para automóviles, tarjetas de crédito o estudios académicos no consiguen prácticamente vender ninguno de esos préstamos a otros inversores, un indicio concluyente de las estrecheces por las que siguen atravesando los mercados crediticios.
“El mercado para vender esos préstamos –para empaquetarlos, o titularizarlos, en bonos u obligaciones— ha tenido un volumen de negocio de 500 millones de dólares el pasado Octubre. Compárese con los 50.700 millones de hace un año, de acuerdo con la empresa de investigación de mercados Dealogic. El mercado total para la llamada titularización respaldada por activos se estima en 2,5 billones de dólares.” (“Bond Woes Choke off some Credit to Consumers”, Wall Street Journal, Robin Sidel)
¡500 millones es el 1% de 50 mil millones! La titularización estará muerta más o menos en una década; ha sido destruida por los criterios de préstamo laxos y por el crédito fácil. Paulson y sus colegas tendrán que encontrar una nueva manera de timar a los inversores incautos.
El TARP es la medida fútil más cara de la historia. Nadie sabe siquiera qué están haciendo los bancos con el dinero. Ni hay control de responsabilidad, ni hay transparencia. Resultado: la confianza del inversor se ha deteriorado, y las acciones siguen cayendo. Nadie confía ya en que Paulson esté obrando correctamente; así de simple.
El nuevo Comité de Supervisión de la Estabilidad Financiera creado por el Tesoro se ha reunido cuatro veces, pero todavía no puede decir cómo están utilizando los bancos el dinero. Es un cachondeo. También el Congreso está como ausente. Prometieron crear su propio comité de supervisión, pero después de cinco semanas nada ha sucedido. Aparentemente, la idea de echar 700 mil millones de dólares a la ratonera no basta para mover a la acción a la señora Pelosi y a sus huestes en el Congreso. Lo único que realmente les importa es salir reelegidos y arrellanarse acomodaticiamente en el pesebre público.
Tampoco es que el fiasco del TARP se dé en un vacío; el país se halla en el principio de la mayor recesión inducida por los consumidores del último medio siglo. El gasto al por menor y las ventas de automóviles están siguiendo la misma desoladora trayectoria que la vivienda, mientras que el desempleo, que se acerca a los 4 millones, es ya el más alto de los últimos 7 años. La deuda de los hogares alcanza niveles récord de 14 billones de dólares. El mercado de trabajo se debilita a ojos vista, mientras que el consumidor es más vulnerable que nunca. Entretanto, Paulson ha metido baza en la renegociación de hipotecas a fin de evitar las ejecuciones y los embargos de vivienda, ha perdido tiempo suministrando otro paquete de estímulos y ha despilfarrado todo el dinero de los 700 mil millones de dólares del rescate con sus amigos del sector financiero. Ni un céntimo ha ido a parar a los trabajadores. Paulson sigue con jueguecitos mientras Roma arde, a pesar de que su antiguo colega y antiguo presidente de Goldman Sachs, John Whitehead, declara que el desplome actual será peor que el de la Gran Depresión. Eso es lo que dijo [el pasado 12 de Noviembre], según la agencia de noticias Reuters:
“La economía se enfrenta a hundimiento más profundo que el de la Gran Depresión, y un déficit creciente amenaza el crédito de los propios EEUU, declaró el antiguo presidente de Goldman Sachs, John Whitehead…
‘Creo que será peor que la Gran Depresión’, dijo Whitehead. ‘Estamos hablando de una reducción del crédito de los Estados Unidos de América, que es la columna vertebral del sistema económico… Yo no veo sino grandes incrementos del déficit, todos los cuales redundan en un decremento del crédito de EEUU… Yo sólo quiero que la gente piense en eso, pero no le veo solución’.”
Lo primero que hay que observar es que no se trata de “fijar” la economía. La economía se está fijando sola, purgando del sistema la deuda insostenible. Así funcionan los mercados. Los tipos de interés bajos de Greenspan crearon un subsidio al endeudamiento que –junto a la sopa alfabética de los derivados apalancados— catapultó a la economía a la cima de la mayor ola de especulación financiera que el mundo ha conocido. Las distorsiones causadas por la expansión sin precedentes del crédito estimuló la demanda artificial que creó una apariencia de crecimiento y prosperidad, pero que, en realidad, no fue más que una burbuja en la cotización de activos. Ahora la burbuja ha reventado, y el sistema financiero regresa a la medianía. Eso significa que el crédito se contraerá probablemente entre un 30% y un 40%, lo que nos pondrá en el camino de otra Gran Depresión. A menso que el gobierno actúe preventivamente poniendo dinero en manos de los consumidores y restaurando la confianza, la nación se enfrentará a un pánico ampliamente difundido. Probablemente sea por eso que las urnas y los sondeos electorales previos terminaron coincidiendo en los resultados electorales por vez primera en 8 años; porque las elites dominantes saben que necesitan de un gestor popular para poner ante las cámaras cuando traten de calmar a la muchedumbre y preservar al país de desintegrarse en la anarquía. También eso explica las sonrisas nerviosas dibujadas en los rostros de los prestamistas y de los vejestorios reunidos detrás de Obama en su primera conferencia de prensa. Se diría que el establishment norteamericano pone todas sus esperanzas de supervivencia económica en las estrechas espaldas de su nuevo chico-afiche, Barak Obama.
Nos aguardan más penalidades, pero el sufrimiento podría mitigarse con medidas razonables y políticas keynesianas. Quiere decirse: con programas de obras públicas, con reformas de la regulación jurídica de las quiebras y con la ampliación de los subsidios de desempleo. Paul Krugman recomienda un paquete de estímulos por monto de 600 mil millones de dólares [el 4% del PIB de los EEUU]. No es mal comienzo, pero tendrá que ser mucho más que eso. Y los inversores extranjeros tendrán que confiar en nuestras decisiones, porque, si no, la venta de deuda del Tesoro declinará y los EEUU se enfrentarán a una crisis de financiación. Los organismos de la Reserva Federal ya han prestado 2 billones de dólares, mientras que el rescate del Tesoro es de 700 mil millones. A fines de 2010, los déficit fiscales se acercarán a los 2 billones de dólares, y el coste total para el contribuyente norteamericano será al menos de 5 billones. Eso significa tipos de interés más altos, crecimiento desfallecido y duros tiempos venideros.
La presente crisis financiera es una herida infligida por propia mano. Comenzó en la Reserva federal, con sus cínicas políticas monetarias neoliberales. Cualquier solución que no pase por desmantelarla resulta inaceptable.
Mike Whitney es un analista político independiente que vive en el estado de Washington y colabora regularmente con la revista norteamericana CounterPunch.
13 noviembre 2008
CUIDADIN CUIDADIN...Moody's advierte del impacto de la moratoria hipotecaria en los RMBS
Londres, 13 nov (EFE).- La agencia de calificación de riesgos Moody's advirtió hoy del impacto que la moratoria hipotecaria aprobada el pasado día 8 por el Gobierno español puede tener en los títulos respaldados por activos inmobiliarios (RMBS, por su siglas en inglés).
En un comunicado, Moody's señala que "en el momento actual hay información limitada sobre los detalles el plan" y que "no está claro cómo se aplicará este paquete", con el que el Ejecutivo de José Luis Rodríguez Zapatero quiere ayudar a las personas desempleadas a hacer frente al pago de sus hipotecas.
La agencia afirma que "hay efectos potencialmente positivos", como "posponer el embargo de propiedades a la espera de que mejore el clima económico", pero añade que "la propuesta puede tener también un efecto contrario al deseado".
Moody's explica que puede darse el caso de prestatarios activos laboralmente que decidan renunciar a sus empleos al considerar que su situación económica será mejor recibiendo el correspondiente subsidio de desempleo y la ayuda gubernamental para el pago de la hipoteca durante el previsto periodo de dos años.
Si la situación económica no mejora sustancialmente en los próximos 24 meses, la agencia advierte de un eventual "shock" para numerosas personas, que no cobrarán ya el paro ni la ayuda hipotecaria, y alude también a los problemas técnicos que se pueden encontrar la administración y los bancos para aplicar el plan.
La propuesta del Gobierno establece que el Estado asumirá durante 24 meses el coste de la moratoria del pago del 50 por ciento de los préstamos hipotecarios de desempleados y autónomos, y compartirá con los bancos el riesgo de morosidad que generen estas operaciones.
La medida se aplicará a los créditos hipotecarios contraídos para la compra de la primera vivienda antes de septiembre de 2008, por una cantidad menor de 170.000 euros, cuyos titulares estén en el paro o pierdan su empleo antes de enero de 2010.
La cantidad que se deja de pagar será avalada por el Instituto de Crédito Oficial (ICO) y los prestatarios tendrán que pagar la deuda de forma prorrateada a partir de enero de 2011 y por un periodo máximo de 10 años.
En un comunicado, Moody's señala que "en el momento actual hay información limitada sobre los detalles el plan" y que "no está claro cómo se aplicará este paquete", con el que el Ejecutivo de José Luis Rodríguez Zapatero quiere ayudar a las personas desempleadas a hacer frente al pago de sus hipotecas.
La agencia afirma que "hay efectos potencialmente positivos", como "posponer el embargo de propiedades a la espera de que mejore el clima económico", pero añade que "la propuesta puede tener también un efecto contrario al deseado".
Moody's explica que puede darse el caso de prestatarios activos laboralmente que decidan renunciar a sus empleos al considerar que su situación económica será mejor recibiendo el correspondiente subsidio de desempleo y la ayuda gubernamental para el pago de la hipoteca durante el previsto periodo de dos años.
Si la situación económica no mejora sustancialmente en los próximos 24 meses, la agencia advierte de un eventual "shock" para numerosas personas, que no cobrarán ya el paro ni la ayuda hipotecaria, y alude también a los problemas técnicos que se pueden encontrar la administración y los bancos para aplicar el plan.
La propuesta del Gobierno establece que el Estado asumirá durante 24 meses el coste de la moratoria del pago del 50 por ciento de los préstamos hipotecarios de desempleados y autónomos, y compartirá con los bancos el riesgo de morosidad que generen estas operaciones.
La medida se aplicará a los créditos hipotecarios contraídos para la compra de la primera vivienda antes de septiembre de 2008, por una cantidad menor de 170.000 euros, cuyos titulares estén en el paro o pierdan su empleo antes de enero de 2010.
La cantidad que se deja de pagar será avalada por el Instituto de Crédito Oficial (ICO) y los prestatarios tendrán que pagar la deuda de forma prorrateada a partir de enero de 2011 y por un periodo máximo de 10 años.
carta a zapateros, a buenas horas mangas verdes (como estara el patio para estar de acuerdo con iu
Carta de Antonio Romero (IU) a Zapatero con argumentos para oponerse al rescate de la banca privada.
Estimado amigo:
En los últimos años los bancos han movido miles de millones de dólares y de euros en préstamos, especulaciones, valores y otros productos virtuales sin capital ni economía productiva que cubriera sus apuestas. La caída de la vivienda, las deudas financieras, el colapso del sistema basado en la especulación, la estafa y la evasión es un hecho.
Los gobiernos, entre ellos el suyo, están acudiendo a salvar con enormes recursos cerca de tres billones de euros a los bancos privados, presentando estas inyecciones de dinero público como necesarias para evitar el caos.
La gran pregunta, señor Zapatero, es ¿Por qué los gobiernos subvencionan a los estafadores en lugar de apostar por un nuevo sistema financiero público, eficaz, justo y sostenible?.
Hay poderosos argumentos para oponerse al rescate de la banca privada:
1. En una economía de mercado los capitalistas justifican sus beneficios por el riesgo que asumen a perder. No es de recibo que cuando ganan se lo embolsen y cuando pierden lo paguen los contribuyentes.
2. Las operaciones fraudulentas, la opacidad en la gestión de los ejecutivos agresivos del capitalismo ultraliberal, la falta total de relación con los bienes reales, el cobro de cuantiosas comisiones, blindajes enormes. Rescatar a estos estafadores solo alienta las estafas.
3. Los gobiernos avalan deudas de dudoso cobro, avalan papel, mientras los bancos y las entidades financieras se quedan con el patrimonio.
4. Esta política aumenta la deuda pública y recorta fondos que deberían orientarse a la salud, al empleo y a las políticas sociales.
5. Es una carga fiscal para el presente y paras futuras generaciones de ciudadanos.
6. Se rescatan o se avalan sistemas bancarios o instituciones financieras que han fracasado, en lugar de crear instituciones nuevas, públicas y solventes.
7. Estas cantidades de dinero público las cogen los gobiernos del bolsillo de los contribuyentes, y se las entregan a la banca privada, haciendo un atraco a los pobres para beneficiar a los ricos 8. ¿Por qué no coordinan los gobiernos la eliminación de los más de cuarenta paraísos fiscales que hay en el mundo? Los inmensos depósitos que hay en estos santuarios opacos sería importante y decente recuperarlos para el interés público
9. ¿Por qué su gobierno no avala a las 100.000 familias que hay en España que no pueden pagar sus hipotecas y que cuentan con orden de desahucio?¿Por qué no hay un plan del gobierno para rescatar de la pobreza al 20% de la población española y del G-7 y de la Unión Europea para acabar con el hambre en el mundo?
10. En una España que supera los 2,6 millones de parados, y seguirán aumentando con expedientes de crisis continuos, con salarios estancados, con pensiones bajas, con una alta precariedad, no podemos tolerar que las rentas del capital hayan subido de forma escandalosa en los últimos años. Su gobierno, señor Zapatero, congela los sueldos de los políticos, mientras al rey le sube un 2,7% y a la banca española la avala con 150.000 millones de euros. Estamos ante la receta de siempre para hace frente a una crisis estructural que no se superará robando a los de abajo una vez más; ahora hay que ir a una alternativa que se está tejiendo por multitud de colectivos, basada en otra forma de trabajar, en otra forma de consumir, en otra forma de gestionar lo público, los recursos naturales, etc, desde la Paz y los Derechos Humanos.
Señor Zapatero, los gobiernos que se alían con los estafadores, tolerándoles sus especulaciones, su opacidad, están haciendo una segunda estafa y se le está viendo el plumero.
Antonio Romero Ruiz
Estimado amigo:
En los últimos años los bancos han movido miles de millones de dólares y de euros en préstamos, especulaciones, valores y otros productos virtuales sin capital ni economía productiva que cubriera sus apuestas. La caída de la vivienda, las deudas financieras, el colapso del sistema basado en la especulación, la estafa y la evasión es un hecho.
Los gobiernos, entre ellos el suyo, están acudiendo a salvar con enormes recursos cerca de tres billones de euros a los bancos privados, presentando estas inyecciones de dinero público como necesarias para evitar el caos.
La gran pregunta, señor Zapatero, es ¿Por qué los gobiernos subvencionan a los estafadores en lugar de apostar por un nuevo sistema financiero público, eficaz, justo y sostenible?.
Hay poderosos argumentos para oponerse al rescate de la banca privada:
1. En una economía de mercado los capitalistas justifican sus beneficios por el riesgo que asumen a perder. No es de recibo que cuando ganan se lo embolsen y cuando pierden lo paguen los contribuyentes.
2. Las operaciones fraudulentas, la opacidad en la gestión de los ejecutivos agresivos del capitalismo ultraliberal, la falta total de relación con los bienes reales, el cobro de cuantiosas comisiones, blindajes enormes. Rescatar a estos estafadores solo alienta las estafas.
3. Los gobiernos avalan deudas de dudoso cobro, avalan papel, mientras los bancos y las entidades financieras se quedan con el patrimonio.
4. Esta política aumenta la deuda pública y recorta fondos que deberían orientarse a la salud, al empleo y a las políticas sociales.
5. Es una carga fiscal para el presente y paras futuras generaciones de ciudadanos.
6. Se rescatan o se avalan sistemas bancarios o instituciones financieras que han fracasado, en lugar de crear instituciones nuevas, públicas y solventes.
7. Estas cantidades de dinero público las cogen los gobiernos del bolsillo de los contribuyentes, y se las entregan a la banca privada, haciendo un atraco a los pobres para beneficiar a los ricos 8. ¿Por qué no coordinan los gobiernos la eliminación de los más de cuarenta paraísos fiscales que hay en el mundo? Los inmensos depósitos que hay en estos santuarios opacos sería importante y decente recuperarlos para el interés público
9. ¿Por qué su gobierno no avala a las 100.000 familias que hay en España que no pueden pagar sus hipotecas y que cuentan con orden de desahucio?¿Por qué no hay un plan del gobierno para rescatar de la pobreza al 20% de la población española y del G-7 y de la Unión Europea para acabar con el hambre en el mundo?
10. En una España que supera los 2,6 millones de parados, y seguirán aumentando con expedientes de crisis continuos, con salarios estancados, con pensiones bajas, con una alta precariedad, no podemos tolerar que las rentas del capital hayan subido de forma escandalosa en los últimos años. Su gobierno, señor Zapatero, congela los sueldos de los políticos, mientras al rey le sube un 2,7% y a la banca española la avala con 150.000 millones de euros. Estamos ante la receta de siempre para hace frente a una crisis estructural que no se superará robando a los de abajo una vez más; ahora hay que ir a una alternativa que se está tejiendo por multitud de colectivos, basada en otra forma de trabajar, en otra forma de consumir, en otra forma de gestionar lo público, los recursos naturales, etc, desde la Paz y los Derechos Humanos.
Señor Zapatero, los gobiernos que se alían con los estafadores, tolerándoles sus especulaciones, su opacidad, están haciendo una segunda estafa y se le está viendo el plumero.
Antonio Romero Ruiz
12 noviembre 2008

Blog de Marc Vidal. [es]: EL PESO DE LA EVIDENCIA
El gobierno está cerca de aceptar que esto se ha parado. Que la maquinaria se ha roto y que vienen tiempos de penuria. Lo aceptará finalmente pues la evidencia pesa. Las previsiones del Servicio de Estudios del BBVA indican que España crecerá en negativo un 1% el año que viene. Teniendo en cuenta que se equivocan más que hablan y que esos análisis siempre son “benévolos” con el stablishment, podemos echarnos a temblar pues, como aquí se ha dicho más de una vez, el 2009 será espantoso, con un 1,8% de crecimiento negativo, pero que el 2010 será aun peor aunque el PIB entre en crecimiento plano. Los españoles debemos prepararnos para un producto interior bruto en crecimiento plano pero en deflación o recesión. En un par de años sabremos que significa eso de “parada técnica de la economía”. En un próximo post lo explicaré.
El ejecutivo que no lidera Solbes ni nadie, acabará escupiendo lo que sabe hace tiempo y que se niega a hacer público, sin embargo un paquete estratégico de comunicación empezará a darle cuerpo a ese anuncio y, a partir de la cumbre en Washington, Zapatero y sus secuaces empezarán a trasladar el vértice del problema en un contexto global. El peor equipo económico de la historia reciente de este país pretende que nos creamos esta fábula. Habrá quien se lo crea por omisión, otros por obligación y una mayoría por sumisión. Mantengo mi sorpresa con la actitud de sindicatos y agentes sociales, con la desidia social y con la parálisis intelectual que sobrevuela los espacios de opinión en este país. Mientras la anestesia social que suponen los subsidios por desempleo haga efecto todo permanecerá en esta especie de “sueño de los idiotas”, pero cuando su cadencia vaya disminuyendo aquí se va a armar la de Dios.
Seguimos huérfanos de gobierno y de oposición, nuestros patronos del Estado continúan alejados de la realidad a una distancia que asusta y, por derivación, los ciudadanos asisten atónitos a la caída descomunal de este edificio llamado “estado del bienestar”. Es urgente tomar decisiones, explicar claramente que aquí tenemos problemas específicos y que toca remar todos juntos. El problema que veo a nivel moral es que hay unos cuantos que no quieren remar o que, después de provocar este desastre con su codicia y su indigencia intelectual, piensan beneficiarse de los remos ajenos, los remos de los que ni se lo bebieron ni se lo comieron.
Con respecto a los presuntos expertos del BBVA que han hecho estas previsiones a las que nos referimos, deberían de ser despedidos fulminantemente. Dicen que este año 2008 el PIB va acrecer un 1,3%. Las matemáticas sirven para algo, sobretodo para evitar la incoherencia. Hay que recordar a estos experto del BBVA que por ahora vamos 1T 08: 0,3%; 2T: 0,1% y que hasta el propio Gobierno ha reconocido que en el 3T y 4T el crecimiento va a ser 0 o negativo. Obviamente el cálculo del interanual y crecimiento PIB no se calcula así, pero en el referente del subyacente, aplicado a la econometría que utiliza el BBVA para sus cálculos, podemos acercarnos mucho a esos datos. EL 1,3% no sale de ninguna manera y no hay que ser ningún experto para darse cuenta: el crecimiento en 2008 rondará el -0,2%. Sobre las cifras de paro que comentan mejor no decir nada pues el informe afirma que a finales de año llegaremos al 11% de tasa de desempleo, cuando en octubre ya habíamos llegado a esa cifra. Demasiado inútil ejerciendo de experto.
El ejecutivo que no lidera Solbes ni nadie, acabará escupiendo lo que sabe hace tiempo y que se niega a hacer público, sin embargo un paquete estratégico de comunicación empezará a darle cuerpo a ese anuncio y, a partir de la cumbre en Washington, Zapatero y sus secuaces empezarán a trasladar el vértice del problema en un contexto global. El peor equipo económico de la historia reciente de este país pretende que nos creamos esta fábula. Habrá quien se lo crea por omisión, otros por obligación y una mayoría por sumisión. Mantengo mi sorpresa con la actitud de sindicatos y agentes sociales, con la desidia social y con la parálisis intelectual que sobrevuela los espacios de opinión en este país. Mientras la anestesia social que suponen los subsidios por desempleo haga efecto todo permanecerá en esta especie de “sueño de los idiotas”, pero cuando su cadencia vaya disminuyendo aquí se va a armar la de Dios.
Seguimos huérfanos de gobierno y de oposición, nuestros patronos del Estado continúan alejados de la realidad a una distancia que asusta y, por derivación, los ciudadanos asisten atónitos a la caída descomunal de este edificio llamado “estado del bienestar”. Es urgente tomar decisiones, explicar claramente que aquí tenemos problemas específicos y que toca remar todos juntos. El problema que veo a nivel moral es que hay unos cuantos que no quieren remar o que, después de provocar este desastre con su codicia y su indigencia intelectual, piensan beneficiarse de los remos ajenos, los remos de los que ni se lo bebieron ni se lo comieron.
Con respecto a los presuntos expertos del BBVA que han hecho estas previsiones a las que nos referimos, deberían de ser despedidos fulminantemente. Dicen que este año 2008 el PIB va acrecer un 1,3%. Las matemáticas sirven para algo, sobretodo para evitar la incoherencia. Hay que recordar a estos experto del BBVA que por ahora vamos 1T 08: 0,3%; 2T: 0,1% y que hasta el propio Gobierno ha reconocido que en el 3T y 4T el crecimiento va a ser 0 o negativo. Obviamente el cálculo del interanual y crecimiento PIB no se calcula así, pero en el referente del subyacente, aplicado a la econometría que utiliza el BBVA para sus cálculos, podemos acercarnos mucho a esos datos. EL 1,3% no sale de ninguna manera y no hay que ser ningún experto para darse cuenta: el crecimiento en 2008 rondará el -0,2%. Sobre las cifras de paro que comentan mejor no decir nada pues el informe afirma que a finales de año llegaremos al 11% de tasa de desempleo, cuando en octubre ya habíamos llegado a esa cifra. Demasiado inútil ejerciendo de experto.
09 noviembre 2008
¿Riesgo de suspensión de pagos en la economía estadounidense? Improbable, pero...
Si escuchara a alguien que Estados Unidos corre el riesgo de suspender pagos, seguramente se reiría. Pensaría que es una broma, e incluso creería que no está en su sano juicio. Pero si la persona que advierte de esa amenaza es el mismísimo Henry Paulson, el secretario del Tesoro de Estados Unidos, la cosa cambia.
Un escalofrío recorre el cuerpo, y las manos empiezan a sudar. No es para menos. Una suspensión de pagos por parte de la economía norteamericana provocaría un auténtico tsunami financiero. La tormenta perfecta habría llegado a los mercados.
"Insto al Senado a aprobar el proyecto de ley del Comité de Finanzas para aumentar el límite de la deuda tan pronto como sea posible". Con estas palabras, recogidas en una carta a un senador demócrata, el secretario del Tesoro de Estados Unidos, Henry Paulson, ha solicitado esta semana la ampliación de la deuda que puede emitir la Administración.
Hasta ahora, el límite se sitúa en los 8,965 billones de dólares -unos 6,38 billones de euros-, y el nuevo tope podría ascender a 9,115 billones de dólares -alrededor de 6,48 billones de euros-. Por sí solas, estas cantidades no dicen nada. Más explícito es el motivo por el que Paulson, que supone el brazo económico de la Casa Blanca, solicita tal incremento: ¡lo hace para evitar la suspensión de pagos de Estados Unidos!
¿Puede EEUU suspender pagos?
¿Cómo? ¿Acaso es posible que la mayor economía del mundo, la potencia hegemónica de las últimas ocho décadas, pueda suspender pagos? A priori, parece complicado. Sin embargo, Paulson ha pedido ese aumento por la necesidad de recursos que tiene la Administración para hacer frente a todos sus compromisos económicos y financieros.
A su juicio, en un escenario tan inestable y sensible como el actual, en el que la crisis derivada de las hipotecas de alto riesgo o basura -subprime, en inglés- ha abierto la caja de Pandora de la incertidumbre y la volatilidad de los mercados, el secretario del Tesoro teme los efectos que podría desencadenar en las plazas financieras el más mínimo contratiempo o retraso en algún pago por parte de Estados Unidos. Para evitar ese riesgo, necesita más dinero, de ahí la petición de Paulson.
Vientos que afectan a EEUU
Pero el asunto no se limita a que una vez que cuente con esa financiación el problema será resuelto. Va más allá. El mundo está cambiando, y estos vientos también afectan a la mayor potencia económica. Y mucho, además.
Acompañando a la misiva de Paulson, esta misma semana distintos sucesos han encendido otras luces de alarma muy próximas a las que el secretario del Tesoro pulsó: se ha conocido que los inversores internacionales compraron en julio la menor cantidad de activos norteamericanos de todo el año; el dólar ha caído hasta un mínimo histórico frente al euro desde el nacimiento oficial de la moneda única en 1999 y también ha bajado con fuerza frente a otras divisas como el dólar canadiense; y existe el rumor de que Arabia Saudí, y tal vez otros países de la región, abandonen la vinculación de sus divisas con respecto al billete verde.
El dólar, bajo la lupa
Es decir, una combinación que pone precisamente en entredicho otra de las observaciones del secretario del Tesoro. "La fe y el crédito de Estados Unidos, con los que todos estamos comprometidos, son activos nacionales y piedras angulares del sistema financiero global", escribió Paulson. Lejos de tener fe, el mercado cada vez desconfía más del dólar.
Como sostiene el premio Nobel de Economía de 2001, Joseph Stiglitz, "el sistema en el dólar como moneda de reserva está entredicho". Y esta sensación no es nueva, sino que viene de lejos. En concreto, del abultado déficit exterior que acumula la economía estadounidense en los siete últimos años. Su reequilibrio pasa, entre otros caminos, por el debilitamiento de la divisa norteamericana.
Pero también arroja otra consecuencia: somete a Estados Unidos a la financiación internacional. Cada día, la mayor economía del mundo necesita casi 3.000 millones de dólares. Sólo así puede mantener su ritmo de consumo. "Esta dependencia del ahorro exterior mantiene al dólar en el filo de la navaja y la sombra de inestabilidad en el mercado de divisas es una amenaza para el crecimiento de la economía mundial. La actual crisis financiera global, tendrá un fuerte impacto sobre el mercado hipotecario y residencial americano y la probabilidad de que EEUU entre en recesión en 2008 ha aumentado significativamente".
Forzar una rebaja de tipos
Esto forzará a la Fed a bajar con fuerza los tipos de interés y el dólar perderá su principal aliado de los últimos años; un diferencial de tipos positivo contra el euro. "Sin duda, esta crisis supondrá la primera prueba seria sobre la sostenibilidad del déficit por cuenta corriente estadounidense y la posibilidad de asistir a un desplome del dólar", argumenta José Carlos Díez, economista jefe de Intermoney.
Es "improbable" que suspenda pagos
A su vez, estos riesgos no son independientes de la hipotética suspensión de pagos. ¿Y si para atraer capitales Estados Unidos debe incrementar tanto los intereses que ofrece de su deuda que acaba teniendo problemas verdaderos para afrontar los compromisos adquiridos?
Un panorama improbable. Más propio aún de la economía ficción que de la realidad actual. Ahora bien, no hace falta llegar al extremo de una suspensión de pagos en Estados Unidos para que tiemble todo el sistema actual.
"Es muy improbable que Estados Unidos suspenda pagos. Antes de que eso ocurriera, estallaría una recesión mundial", admite José Carlos Díez. Un consuelo, desde luego, nada alentador.
Un escalofrío recorre el cuerpo, y las manos empiezan a sudar. No es para menos. Una suspensión de pagos por parte de la economía norteamericana provocaría un auténtico tsunami financiero. La tormenta perfecta habría llegado a los mercados.
"Insto al Senado a aprobar el proyecto de ley del Comité de Finanzas para aumentar el límite de la deuda tan pronto como sea posible". Con estas palabras, recogidas en una carta a un senador demócrata, el secretario del Tesoro de Estados Unidos, Henry Paulson, ha solicitado esta semana la ampliación de la deuda que puede emitir la Administración.
Hasta ahora, el límite se sitúa en los 8,965 billones de dólares -unos 6,38 billones de euros-, y el nuevo tope podría ascender a 9,115 billones de dólares -alrededor de 6,48 billones de euros-. Por sí solas, estas cantidades no dicen nada. Más explícito es el motivo por el que Paulson, que supone el brazo económico de la Casa Blanca, solicita tal incremento: ¡lo hace para evitar la suspensión de pagos de Estados Unidos!
¿Puede EEUU suspender pagos?
¿Cómo? ¿Acaso es posible que la mayor economía del mundo, la potencia hegemónica de las últimas ocho décadas, pueda suspender pagos? A priori, parece complicado. Sin embargo, Paulson ha pedido ese aumento por la necesidad de recursos que tiene la Administración para hacer frente a todos sus compromisos económicos y financieros.
A su juicio, en un escenario tan inestable y sensible como el actual, en el que la crisis derivada de las hipotecas de alto riesgo o basura -subprime, en inglés- ha abierto la caja de Pandora de la incertidumbre y la volatilidad de los mercados, el secretario del Tesoro teme los efectos que podría desencadenar en las plazas financieras el más mínimo contratiempo o retraso en algún pago por parte de Estados Unidos. Para evitar ese riesgo, necesita más dinero, de ahí la petición de Paulson.
Vientos que afectan a EEUU
Pero el asunto no se limita a que una vez que cuente con esa financiación el problema será resuelto. Va más allá. El mundo está cambiando, y estos vientos también afectan a la mayor potencia económica. Y mucho, además.
Acompañando a la misiva de Paulson, esta misma semana distintos sucesos han encendido otras luces de alarma muy próximas a las que el secretario del Tesoro pulsó: se ha conocido que los inversores internacionales compraron en julio la menor cantidad de activos norteamericanos de todo el año; el dólar ha caído hasta un mínimo histórico frente al euro desde el nacimiento oficial de la moneda única en 1999 y también ha bajado con fuerza frente a otras divisas como el dólar canadiense; y existe el rumor de que Arabia Saudí, y tal vez otros países de la región, abandonen la vinculación de sus divisas con respecto al billete verde.
El dólar, bajo la lupa
Es decir, una combinación que pone precisamente en entredicho otra de las observaciones del secretario del Tesoro. "La fe y el crédito de Estados Unidos, con los que todos estamos comprometidos, son activos nacionales y piedras angulares del sistema financiero global", escribió Paulson. Lejos de tener fe, el mercado cada vez desconfía más del dólar.
Como sostiene el premio Nobel de Economía de 2001, Joseph Stiglitz, "el sistema en el dólar como moneda de reserva está entredicho". Y esta sensación no es nueva, sino que viene de lejos. En concreto, del abultado déficit exterior que acumula la economía estadounidense en los siete últimos años. Su reequilibrio pasa, entre otros caminos, por el debilitamiento de la divisa norteamericana.
Pero también arroja otra consecuencia: somete a Estados Unidos a la financiación internacional. Cada día, la mayor economía del mundo necesita casi 3.000 millones de dólares. Sólo así puede mantener su ritmo de consumo. "Esta dependencia del ahorro exterior mantiene al dólar en el filo de la navaja y la sombra de inestabilidad en el mercado de divisas es una amenaza para el crecimiento de la economía mundial. La actual crisis financiera global, tendrá un fuerte impacto sobre el mercado hipotecario y residencial americano y la probabilidad de que EEUU entre en recesión en 2008 ha aumentado significativamente".
Forzar una rebaja de tipos
Esto forzará a la Fed a bajar con fuerza los tipos de interés y el dólar perderá su principal aliado de los últimos años; un diferencial de tipos positivo contra el euro. "Sin duda, esta crisis supondrá la primera prueba seria sobre la sostenibilidad del déficit por cuenta corriente estadounidense y la posibilidad de asistir a un desplome del dólar", argumenta José Carlos Díez, economista jefe de Intermoney.
Es "improbable" que suspenda pagos
A su vez, estos riesgos no son independientes de la hipotética suspensión de pagos. ¿Y si para atraer capitales Estados Unidos debe incrementar tanto los intereses que ofrece de su deuda que acaba teniendo problemas verdaderos para afrontar los compromisos adquiridos?
Un panorama improbable. Más propio aún de la economía ficción que de la realidad actual. Ahora bien, no hace falta llegar al extremo de una suspensión de pagos en Estados Unidos para que tiemble todo el sistema actual.
"Es muy improbable que Estados Unidos suspenda pagos. Antes de que eso ocurriera, estallaría una recesión mundial", admite José Carlos Díez. Un consuelo, desde luego, nada alentador.
El extraño caso de la caída de las Reservas Internacionales
Hugo Salinas Price
Durante los últimos diez años, por lo menos, me he dedicado a seguir de cerca el crecimiento de las Reservas Internacionales. La primera gráfica que elaboré para mostrar ese crecimiento fue en 1999, y estuvo basada en los datos del FMI hasta 1997. Recientemente, he estado actualizando esa gráfica usando los números de Alex Tanzi, quien trabaja para Bloomberg. También Doug Noland (www.prudenbear.com) cita de vez en cuando los cálculos de Tanzi respecto a las Reservas Internacionales, excluyendo el oro.
Hasta agosto de 2008, como se puede observar en la gráfica, de acuerdo a Alex Tanzi, las Reservas Internacionales crecían explosivamente a una tasa de 26.5% anual. De repente, desde agosto las Reservas dejaron de crecer.
En Agosto estaban poco abajo de $7 trillones expresadas en dólares, si bien las Reservas “de papel” no sólo se componen de dólares, sino también de euros, libras esterlinas, yenes japoneses y pequeñas cantidades de otras divisas.
Me parece que cuando una cifra tan grande como $7 trillones repentinamente deja de crecer, algo muy serio está pasando. El incremento de Reservas era tan severo que en realidad implicaba una explosión, y de forma abrupta se ha detenido y se ha vuelto negativo.
Una explicación podría ser la siguiente: como las cifras se expresan en dólares, y los valores de las otras divisas que constituyen las Reservas han caído respecto al dólar, a excepción del yen, esa contracción en el valor las Reservas en euros y en libras ha ocasionado que la cantidad de las Reservas en general comience a contraerse.
Sin embargo, la enorme tasa de crecimiento anual alcanzaba el 26.5%, y me parece que la explicación anterior no es suficiente para explicar la repentina suspensión del incremento de las Reservas y el inicio de su caída.
No he visto un solo artículo que aborde este importante cambio. Consulto diariamente la Internet y no logro encontrar un solo comentario al respecto.
Las Reservas Internacionales estaban creciendo a pasos agigantados como consecuencia de los ‘desequilibrios del comercio internacional', en el que los países que emitían las divisas aceptadas como Reserva estaban exportando grandes cantidades de sus divisas en pago por sus déficits comerciales. Estas divisas eran reinvertidas por los países exportadores en bonos y deuda gubernamental. El principal actor eran los EE.UU., que podían fondear su enorme déficit fiscal a través de la venta de esos bonos y deuda. Era un buen negocio, mientras duró, para ellos y para los británicos y europeos.
Ahora, si las Reservas no están creciendo sino disminuyendo, esto puede indicar que los países exportadores han dejado de comprar y acumular más deuda estadounidense, británica y europea. Si ya no están adquiriendo más bonos y deuda, entonces significa que el déficit de los países emisores de éstos ya no está siendo fondeado. Esto es de especial importancia para los EE.UU., quienes están incurriendo en un enorme déficit fiscal a medida que el Tesoro se endeuda como un marinero borracho que necesita rescatar a diversos deudores grandes e importantes.
Ahora bien, si el déficit de los EE.UU. comienza a no fondearse, esto significa que déficit fiscal está simplemente siendo monetizado por la Fed con la máquina de imprimir billetes. ¿O qué otra cosa puede significar?
Los EE.UU. están por incurrir en un déficit fiscal de $1 trillón de dólares (quizá hasta $2 trillones, según algunos analistas) en este año fiscal. Si las Reservas Internacionales no están creciendo significa que será imposible fondear ese déficit. Esto implica, en pocas palabras, inflación monetaria dentro de los EE.UU.
Dejo aquí esta pregunta: ¿qué significa el drástico cambio de la tendencia de incremento de las Reservas Internacionales desde su explosión, al repentino comienzo de su contracción?
Durante los últimos diez años, por lo menos, me he dedicado a seguir de cerca el crecimiento de las Reservas Internacionales. La primera gráfica que elaboré para mostrar ese crecimiento fue en 1999, y estuvo basada en los datos del FMI hasta 1997. Recientemente, he estado actualizando esa gráfica usando los números de Alex Tanzi, quien trabaja para Bloomberg. También Doug Noland (www.prudenbear.com) cita de vez en cuando los cálculos de Tanzi respecto a las Reservas Internacionales, excluyendo el oro.
Hasta agosto de 2008, como se puede observar en la gráfica, de acuerdo a Alex Tanzi, las Reservas Internacionales crecían explosivamente a una tasa de 26.5% anual. De repente, desde agosto las Reservas dejaron de crecer.
En Agosto estaban poco abajo de $7 trillones expresadas en dólares, si bien las Reservas “de papel” no sólo se componen de dólares, sino también de euros, libras esterlinas, yenes japoneses y pequeñas cantidades de otras divisas.
Me parece que cuando una cifra tan grande como $7 trillones repentinamente deja de crecer, algo muy serio está pasando. El incremento de Reservas era tan severo que en realidad implicaba una explosión, y de forma abrupta se ha detenido y se ha vuelto negativo.
Una explicación podría ser la siguiente: como las cifras se expresan en dólares, y los valores de las otras divisas que constituyen las Reservas han caído respecto al dólar, a excepción del yen, esa contracción en el valor las Reservas en euros y en libras ha ocasionado que la cantidad de las Reservas en general comience a contraerse.
Sin embargo, la enorme tasa de crecimiento anual alcanzaba el 26.5%, y me parece que la explicación anterior no es suficiente para explicar la repentina suspensión del incremento de las Reservas y el inicio de su caída.
No he visto un solo artículo que aborde este importante cambio. Consulto diariamente la Internet y no logro encontrar un solo comentario al respecto.
Las Reservas Internacionales estaban creciendo a pasos agigantados como consecuencia de los ‘desequilibrios del comercio internacional', en el que los países que emitían las divisas aceptadas como Reserva estaban exportando grandes cantidades de sus divisas en pago por sus déficits comerciales. Estas divisas eran reinvertidas por los países exportadores en bonos y deuda gubernamental. El principal actor eran los EE.UU., que podían fondear su enorme déficit fiscal a través de la venta de esos bonos y deuda. Era un buen negocio, mientras duró, para ellos y para los británicos y europeos.
Ahora, si las Reservas no están creciendo sino disminuyendo, esto puede indicar que los países exportadores han dejado de comprar y acumular más deuda estadounidense, británica y europea. Si ya no están adquiriendo más bonos y deuda, entonces significa que el déficit de los países emisores de éstos ya no está siendo fondeado. Esto es de especial importancia para los EE.UU., quienes están incurriendo en un enorme déficit fiscal a medida que el Tesoro se endeuda como un marinero borracho que necesita rescatar a diversos deudores grandes e importantes.
Ahora bien, si el déficit de los EE.UU. comienza a no fondearse, esto significa que déficit fiscal está simplemente siendo monetizado por la Fed con la máquina de imprimir billetes. ¿O qué otra cosa puede significar?
Los EE.UU. están por incurrir en un déficit fiscal de $1 trillón de dólares (quizá hasta $2 trillones, según algunos analistas) en este año fiscal. Si las Reservas Internacionales no están creciendo significa que será imposible fondear ese déficit. Esto implica, en pocas palabras, inflación monetaria dentro de los EE.UU.
Dejo aquí esta pregunta: ¿qué significa el drástico cambio de la tendencia de incremento de las Reservas Internacionales desde su explosión, al repentino comienzo de su contracción?
04 noviembre 2008
larouche
El grafico del del transporte de mercancia solida por barco es demoledor, significa que hay una caida muy fuerte en la demanda mundial de bienes y alimentos.


Hago un breve resumen y despues posteo el articulo original.
-. La cumbre del 15 de Noviembre no va a obtener ningún resultado positivo.
-. Esto podria causar un lunes negro, seguido de un martes terrible y de un miercoles apocaliptico, para luego ir al colapso financiero.
-. La unica forma de pararlo es seguir el plan de Lyndon LaRouche
La predicción esta basada en que;
-. Ni USA, ni UK y tampoco al FMI les interesa una reorganización financiera, solo añadir algunas reglas a la bancarrota.
-. Loa paises latinoamericanos y Asia no permitaran que sean otra vez sojuzgados por el FMI.
-. Hay una caida libre de la economia real.
-. Los precios de transporte de granos y metales han caido un 90%. en 3 meses.
-. En las ultimas semanas China no ha importado ni una tonelada de mena de hierro.
-. El Baltic Dry Index, indice que mide el coste de los fletes ha caido 92% desdemprincipios de año.
-. La construcción de barcos a caido un 66%
-. La producción de automoviles a caido drasticamente p.e Daimler a parado la producción de mercedes por 5 semanas
-. La producción de acero esta a minimos, Arcelor Mittal cerrara 13 altos hornos en Europa desde mediados de noviembre a enero.
-. 60% de la industria china del acero esta en perdidas y los precios han caido un 30-40%
-. En el sur de china 50.000 pequeñas y medianos empresas se han declarado en bancarrota.
-. La caida de la industria a llevado el precio de la soja a caer un 50% en 3 meses y del grano un 20-30%
-. Volvo a sufrido una caida de ventas de sus camiones en casi un 100% de 41,970 a solo 115
-. Las ordenes para nuevos camiones han caido un 55% en el mundo.
-. La crisis financiera ha hecho estragos en la economia real.
-. La inestabilidad economica ha llegado a extremos nunca vistos.
-. Hungria necesita la ayuda europea para no ir a la bancarrota
-. Suiza y UK podrian ser nuevas Isalandias
-. Solo una bancarrota ordenada que eliminase los trillones de derivados que existen permitiria poder continuar con un sistema financiero.

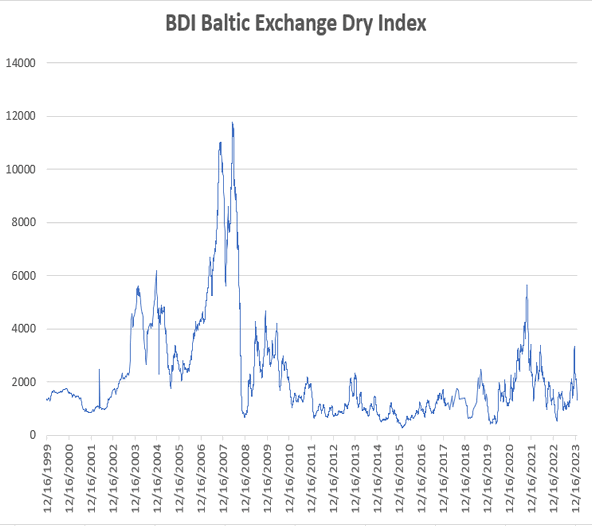
Hago un breve resumen y despues posteo el articulo original.
-. La cumbre del 15 de Noviembre no va a obtener ningún resultado positivo.
-. Esto podria causar un lunes negro, seguido de un martes terrible y de un miercoles apocaliptico, para luego ir al colapso financiero.
-. La unica forma de pararlo es seguir el plan de Lyndon LaRouche
La predicción esta basada en que;
-. Ni USA, ni UK y tampoco al FMI les interesa una reorganización financiera, solo añadir algunas reglas a la bancarrota.
-. Loa paises latinoamericanos y Asia no permitaran que sean otra vez sojuzgados por el FMI.
-. Hay una caida libre de la economia real.
-. Los precios de transporte de granos y metales han caido un 90%. en 3 meses.
-. En las ultimas semanas China no ha importado ni una tonelada de mena de hierro.
-. El Baltic Dry Index, indice que mide el coste de los fletes ha caido 92% desdemprincipios de año.
-. La construcción de barcos a caido un 66%
-. La producción de automoviles a caido drasticamente p.e Daimler a parado la producción de mercedes por 5 semanas
-. La producción de acero esta a minimos, Arcelor Mittal cerrara 13 altos hornos en Europa desde mediados de noviembre a enero.
-. 60% de la industria china del acero esta en perdidas y los precios han caido un 30-40%
-. En el sur de china 50.000 pequeñas y medianos empresas se han declarado en bancarrota.
-. La caida de la industria a llevado el precio de la soja a caer un 50% en 3 meses y del grano un 20-30%
-. Volvo a sufrido una caida de ventas de sus camiones en casi un 100% de 41,970 a solo 115
-. Las ordenes para nuevos camiones han caido un 55% en el mundo.
-. La crisis financiera ha hecho estragos en la economia real.
-. La inestabilidad economica ha llegado a extremos nunca vistos.
-. Hungria necesita la ayuda europea para no ir a la bancarrota
-. Suiza y UK podrian ser nuevas Isalandias
-. Solo una bancarrota ordenada que eliminase los trillones de derivados que existen permitiria poder continuar con un sistema financiero.
Suscribirse a:
Entradas (Atom)